「審査なしでブラックでも借りられる業者を探しているけど、本当に大丈夫なのか不安」
「消費者金融の審査に落ちたが、今日中に10万円が必要でどうすればいいか分からない」
上記のような状況に置かれている方も多いのではないでしょうか。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
「審査なし・ブラックOK」を謳う広告の多くは闇金や詐欺業者であり、利用すると法外な利息や取り立てといった深刻なトラブルに発展するリスクがあります。
ただし信用情報を参照しない合法的な手段や、独自審査を採用している中小消費者金融であれば、ブラックリスト状態でも10万円を用意できる可能性はあります。
この記事ではブラックリストの種別と借入可否の現実、今日中に資金を用意できる手段について解説します。
ブラックリスト状態でも申し込みできる中小消費者金融や、公的融資制度などについても紹介します。
まずは自分の状況に合った合法的な手段を確認しましょう。
このコラムを運営するフタバ株式会社は、昭和38年(1963年)の創業以来、東京都知事(5)第31502号の登録を受けて営業している貸金業者です。
はじめにお伝えしておくと、ブラックリストの方が貸金業者から「審査なしで10万円を借りる」ことはできません。返済能力の調査は貸金業法第13条ですべての貸金業者に義務づけられており、少額の10万円であっても審査を省略することはできないためです。
お伝えできるのは、審査で実際に何を見ているかです。このコラムでは、ブラックリストの方が10万円を用意する際に知っておきたい審査のポイントと、申込前に確認しておきたい点を紹介します。
創業
1963年昭和38年8月/63年
貸金業者登録
(5)東京都知事 第31502号
日本貸金業協会
第000034号協会会員
フタバ株式会社/東京都千代田区岩本町3-2-10/代表取締役社長 福嶌暢次郎/資本金 1,000万円/東京商工会議所会員
登録の有無は金融庁「登録貸金業者情報検索サービス」で誰でも確認できます。
「審査なし」は存在しない!ブラックリストの種別と借入可否の現実
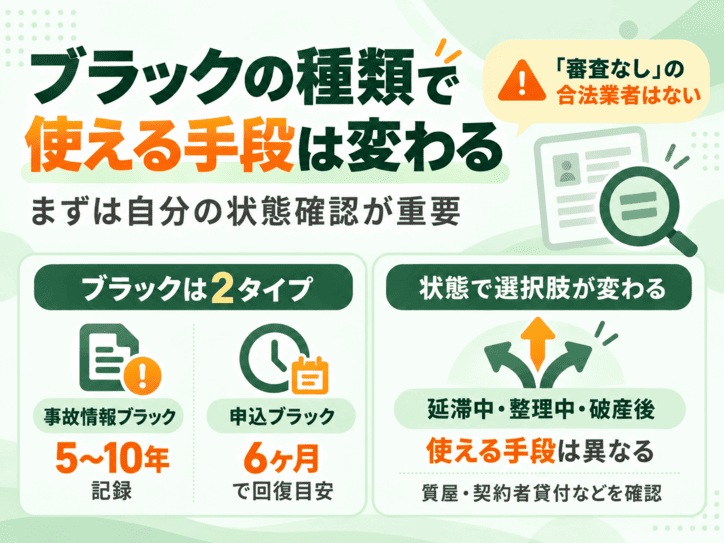
「ブラックリスト」という言葉は日常的に使われますが、実際には信用情報機関に記録される事故情報の種別によって、借入できる手段が大きく変わります。
一口にブラックと言っても、延滞中・債務整理中・自己破産後・申し込みブラックでは状況が異なり、使える選択肢の幅も変わります。
現状を正確に把握することが、合法的な手段を選ぶための出発点です。
まずは自分がどの状態に該当するかを確認し、その状態に合った手段を選ぶことが現実的な対処につながります。
自分の信用情報の状態を把握したうえで、以下の各項目を参照してください。
| 状態 | 主な原因 | 記録期間 | 使える主な手段 |
|---|---|---|---|
| 延滞中 | 61日以上の返済遅延 | 解消後5年 | 質屋 契約者貸付・給与前払い |
| 債務整理中 | 弁護士介入による返済交渉 | 整理完了後5年 | 質屋・契約者貸付 (新規借入は原則不可) |
| 自己破産後 | 免責確定による債務免除 | 免責後5〜10年 | 質屋・契約者貸付 給与前払い |
| 申込ブラック | 短期間の多重申込 | 6ヶ月 | 信用情報不参照の手段 待機後に再申込 |
事故情報ブラックは信用情報機関に5〜10年記録が残る状態
信用情報機関に記録される事故情報とは、61日以上の延滞・債務整理・自己破産などの金融事故を指します。
CIC・JICC・全国銀行個人信用情報センターの3機関が情報を保有しており、多くの消費者金融や銀行はこれらを審査時に参照します。
事故情報の保有期間は機関や事故の種別によって異なりますが、延滞の場合は解消後5年、自己破産は免責確定後5〜10年が目安です。
- CIC:クレジットカード・割賦販売の利用履歴を管理。延滞情報は解消後5年保有
- JICC:消費者金融・貸金業者の融資履歴を管理。延滞情報は解消後5年保有
- KSC(全国銀行個人信用情報センター):銀行・信用金庫の融資履歴を管理。自己破産は免責後10年保有
この期間中は、信用情報を審査に用いる消費者金融・銀行カードローン・クレジットカードの審査に通ることはほぼありません。
ただし、信用情報を参照しない手段、たとえば質屋や生命保険の契約者貸付、給与前払いサービスなどは、この状態でも利用できる場合があります。
自分の信用情報の内容を確認したい場合は、CICやJICCの公式サイトからオンラインまたは郵送で開示請求できます。
開示請求は本人であれば誰でも申請でき、CICのオンライン開示は税込500円で当日中に確認できる仕組みです。
現在の状態を正確に把握することで、どの手段が現実的かを冷静に判断しましょう。
申し込みブラックは多重申込が原因で6ヶ月待てば回復できる
申し込みブラックとは、短期間に複数の金融機関へ申し込んだ履歴が信用情報機関に集中して記録された状態を指します。
審査担当者は申し込み履歴を確認しており、短期間に多数の申し込みがあると「資金繰りが切迫している」と判断されて審査が通りにくくなります。
申し込み履歴の保有期間はCIC・JICCともに6ヶ月であるため、新たな申し込みを止めて半年待てば記録は消去されるのです。
- 申込ブラック:原因は多重申込。保有期間は6ヶ月で自動削除される
- 事故情報ブラック:原因は延滞・債務整理・自己破産。保有期間は5〜10年
- 申込ブラックは時間の経過だけで回復できるが、待機中の追加申込は禁物
- 自分の状態がどちらに該当するかをCIC・JICCで開示請求して確認する
延滞や債務整理といった事故情報とは異なり、申し込みブラックは時間の経過だけで回復できる点が大きな違いです。
ただし、6ヶ月の待機期間中にさらに申し込みを重ねると、新たな申込記録が追加され、回復がさらに遅れるため、追加申し込みは避けてください。
それでも借入したい方は、信用情報を参照しない質屋や契約者貸付など別の手段で対応しながら、待機期間を確保しましょう。
延滞中・債務整理中・自己破産後では使える手段が大きく異なる
延滞中・債務整理中・自己破産後という3つの状態は、それぞれ信用情報上の記録内容が異なり、使える手段の範囲も変わります。
延滞中は現在進行形で事故情報が記録されており、信用情報を参照する金融機関では審査に通りません。
まず延滞の解消が最優先で、その後5年間は事故情報が残りますが、解消後は信用回復への道が開けます。
債務整理中は弁護士・司法書士が介入して返済を交渉している段階であり、新たな借り入れは原則として認められません。
自己破産後は免責が確定すれば既存の債務は免除されますが、信用情報には5〜10年間記録が残るため、この期間は信用情報を使う借り入れができません。
どの状態であっても共通して利用できる手段は、質屋・契約者貸付・給与前払いサービスの3つです。
- 質屋:担保品があれば信用情報不問で即日現金化できる
- 生命保険の契約者貸付:積み立て型保険の解約返戻金を担保に低金利で借りられる
- 給与前払いサービス:勤務先が導入していれば手数料のみで当日受け取れる
公的支援として、社会福祉協議会の緊急小口資金や生活福祉資金貸付制度は、信用情報に関わらず申請できる場合があります。
自分の状態に合った手段を選ぶために、まず現在の状況について弁護士や法テラスへ相談することも検討してみましょう。
ブラックリスト状態でも今日中に10万円を用意できる手段
ブラックリスト状態でも、信用情報を参照しない合法的な手段を使えば、今日中に10万円を用意できる可能性があります。
ただし、どの手段が使えるかは保有資産や雇用状況によって異なるため、自分の状況に合った選択肢を選ぶことが重要です。
質屋・生命保険の契約者貸付・給与前払いサービスはいずれも信用情報機関への照会を行わないため、過去の延滞や債務整理の記録があっても利用できます。
一方、クレジットカードのキャッシング枠は信用情報の状態によって使える場合と使えない場合があり、自分のカードの状況を事前に確認する必要があります。
以下では、各手段の仕組みと利用条件を順に解説します。
質屋は担保物品の査定額を上限に審査なしで即日現金を受け取れる
質屋は、持ち込んだ品物を担保にして現金を貸し付ける事業者です。
信用情報機関への照会を一切行わないため、延滞中・債務整理中・自己破産後を問わず利用できます。
貸付金額は査定額の範囲内に限られますが、ブランド品・貴金属・時計・カメラなどの品物があれば、10万円以上の現金をその日のうちに受け取れるケースは少なくありません。
質屋の利用に必要なものは本人確認書類と担保品のみで、収入証明や在籍確認は不要です。
- 必要なもの:本人確認書類+担保品のみ(収入証明・在籍確認は不要)
- 信用情報機関への照会なし:延滞中・自己破産後でも利用可
- 金利:月利2〜3%程度(年利換算24〜36%)
- 返済できない場合:品物を手放すだけで追加債務は発生しない
返済期限内に元金と利息を支払えば品物は戻ってきますが、返済できない場合は質屋が品物を売却して回収するため、債務が膨らむ構造にはなっていません。
返済できなくても品物を手放すだけで済むため、消費者金融のような督促を受ける心配がない点は質屋特有のメリットです。
金利は年利換算では24〜36%程度と、消費者金融の上限金利(年15〜20%)より高い水準です
急ぎで現金が必要な方は、近くの質屋に問い合わせて査定額を確認してみてください。
生命保険の契約者貸付は解約返戻金の7〜9割を最短即日で借りられる
生命保険の契約者貸付とは、積み立て型の生命保険に蓄積された解約返戻金を担保にして、保険会社から現金を借りる制度です。
終身保険・養老保険・学資保険など貯蓄性のある保険が対象で、定期保険や掛け捨て型は解約返戻金がないため利用できません。
借りられる金額は解約返戻金の7〜9割が上限で、契約年数が長いほど返戻金が積み上がっているため、10万円以上を借りられる可能性が高くなります。
- 利用できる保険:終身保険・養老保険・学資保険など貯蓄型(解約返戻金あり)
- 利用できない保険:定期保険・掛け捨て型(解約返戻金なし)
- 借入上限:解約返戻金の7〜9割
- 金利:年利1〜3%程度
信用情報機関への照会がないため、ブラックリスト状態でも契約が成立すれば最短即日で現金を受け取れます。
手続きは保険会社の公式サイトやコールセンターから申し込めるケースが多く、書類提出から振込まで最短当日〜翌営業日で完了する会社もあります。
金利は年利1〜3%程度ですが、返済を怠ると未払い利息が元金に加算される仕組みになっているため、返済スケジュールを立てたうえで利用しましょう。
まずは加入している保険の証券を確認し、貯蓄型かどうかを保険会社に問い合わせてみてください。
クレジットカードのキャッシング枠は既存カードの枠が停止されていなければ使える場合がある
クレジットカードのキャッシング枠は、カード発行時に設定された上限額まで現金を引き出せる機能です。
ブラックリスト状態でも、カードを作った時点では信用情報に問題がなかった場合、既存のキャッシング枠はそのまま使えることがあります。
ただし、カード会社が定期的に信用情報を確認し、延滞や債務整理が記録された後にキャッシング枠を停止するケースもあるため、現在も枠が生きているかどうかを事前にカード会社へ確認しましょう。
ATMで引き出せる金額はキャッシング枠の残高次第ですが、枠が残っていれば24時間いつでも即日で現金を受け取れます。
金利は年利15〜18%程度が一般的で、リボ払いや分割払いを選ぶと返済総額が膨らむため、一括返済を基本として利用してください。
新規でクレジットカードを発行してキャッシング枠を使おうとする場合、発行審査で信用情報が参照されるため、ブラックリスト状態では審査を通過できません。
給与前払いサービスは雇用されていれば審査なしで当日受け取れる
給与前払いサービスとは、まだ受け取っていない当月分の給与の一部を、給料日より前に受け取れる仕組みです。
勤務先が導入している場合に限られますが、信用情報機関への照会は行われないため、ブラックリスト状態でも利用できます。
受け取れる金額は勤務実績に基づいた日割り計算が基本で、すでに働いた日数分の給与が上限となります。
手数料は1回あたり数百円程度の定額制が多く、消費者金融の金利と比べると負担は大幅に小さくなるでしょう。
- 信用情報機関への照会なし:ブラックリスト状態でも利用可
- 手数料:1回あたり数百円程度の定額制(利息ではない)
- 受取上限:勤務実績に基づく日割り計算分まで
- 信用情報に記録されず、返済義務も発生しない
- 利用可否は勤務先の導入状況による(人事・総務に要確認)
申請から着金まで最短当日中に完了するサービスもあり、緊急の資金ニーズに対応できます。
利用できるかどうかは勤務先の導入状況によって決まるため、まず人事部門や総務担当者に確認してみてください。
借入ではなく自分が稼いだ給与の前受けという位置づけのため、信用情報に記録されず、返済の義務も発生しません。
勤務先が未導入の場合でも、フリーランス向けや個人事業主向けの報酬前払いサービスが一部存在するため、雇用形態に応じて調べてみてください。
ブラックリストでも借入できる可能性がある中小消費者金融を紹介
大手消費者金融の審査に落ちた場合でも、中小消費者金融であれば独自の審査基準を採用しているため、通過できる可能性があります。
大手は信用情報機関のスコアを重視する傾向が強い一方、中小消費者金融は申込者の現在の収入状況や返済能力を個別に判断するケースが多く、過去の延滞歴があっても審査が進むことがあります。
| カードローン名 | 金利(実質年率) | 利用限度額 | 無利息期間 | 審査時間 | 融資時間 | WEB完結 | 在籍確認の電話 |
|---|---|---|---|---|---|---|---|
セントラル 詳細はこちら | 4.80%〜18.00% | 1万円〜300万円 | 初回30日間 | 最短30分 | 最短即日 | 可 | あり |
フクホー 詳細はこちら | 7.3%〜20.0% | 5万円〜200万円 | なし | 最短即日 | 最短即日 | 可 | 原則 勤務先への電話なし |
フタバ 詳細はこちら | 14.959%〜19.945% | 1万円〜50万円 | 初回30日間 | 最短即日対応 | 最短即日 | 可 | あり |
アロー 詳細はこちら | 14.95%〜19.94% | 最大200万円 | なし | 最短45分 | 最短即日 | 可 | あり |
エイワ 詳細はこちら | 17.9507%〜19.9436% | 1万円〜50万円 | なし | 最短30分 | 最短即日 (来店必須) | 不可 | あり |
ただし、中小消費者金融はすべて貸金業法に基づく登録業者であり、審査そのものを省略するわけではありません。
信用情報に傷がある状態で申し込む際は、複数社への同時申込を避け、一社ずつ順番に申し込むことが審査通過率を下げないために重要です。
以下では、独自審査を採用する中小消費者金融の特徴をそれぞれ解説します。
セントラルは無利息期間と柔軟な審査で少額融資を得意とする
- 初回契約から30日間の無利息期間が設けられている
- 少額融資を得意とし、1万円から借入できる
- 独自審査で信用情報だけに頼らない柔軟な判断を行う
セントラルは、初回契約から30日間の無利息期間を設けており、短期間で返済できる見通しがある場合に特に使いやすい消費者金融です。
借入可能額は1万円からと少額からスタートできるため、10万円という必要最低限の金額を借りたい方に向いています。
審査は独自基準を採用しており、信用情報機関のスコアのみで可否を判断するわけではなく、現在の収入や返済余力を個別に確認したうえで判断します。
貸付利率は年4.8%〜18.0%の範囲で設定されており、上限金利は利息制限法の範囲内に収まっています。
申込はWeb・電話・店頭の3つの方法から選べ、審査結果は最短即日で通知されます。
30日間の無利息期間を活用すれば、給料日前後の一時的な資金不足であれば利息ゼロで乗り切れる可能性があります。
30日以内に返済できる見通しがある方は、まずセントラルへの申込を検討してみましょう。
| 金利(実質年率) | 4.80%〜18.00% |
|---|---|
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 初回契約翌日から最大30日間 |
| 審査時間 | 最短30分 |
| 融資時間 | 最短即日 (平日14時までの申込が目安) |
| 申込条件 | 20歳以上69歳以下 安定した収入と返済能力を有する方 |
| 申込方法 | インターネット(24時間365日受付) 電話・店頭 |
| WEB完結 | 可(スマホ完結・来店不要) |
| 在籍確認 | あり |
| 借入方法 | 銀行振込、セブン銀行ATM |
フクホーは大阪府登録の中小消費者金融で独自審査を採用している
- 大阪府知事登録の貸金業者で合法性が明確
- 独自審査で大手が断った申込者を個別に判断する
- 5万円から借入できる少額融資に対応
フクホーは大阪府知事登録の貸金業者であり、正規の登録番号を持つ合法的な消費者金融です。
貸金業登録の有無は金融庁の貸金業者検索システムで確認できるため、闇金との区別に不安がある方は申込前に確認してください。
独自審査を採用しており、大手消費者金融で審査に通過できなかった方を対象に、個別の事情を踏まえた判断を行っています。
借入可能額は5万円から最大200万円で、金利は年7.3%〜20.0%の範囲に設定されています。
審査は電話による対応が中心となっており、申込から融資まで最短即日での対応が可能です。
大阪府登録の正規業者であることが明確なため、「本当に合法な業者か」という不安を持たずに申込めます。
申込の際は、現在の勤務先や月収について正確な情報を伝えることが審査をスムーズに進めるうえで重要です。
| 金利(実質年率) | 7.3%〜20.0% (借入額により異なる) |
|---|---|
| 利用限度額 | 5万円〜200万円 (Web初回は50万円まで) |
| 無利息期間 | なし |
| 審査時間 | 最短即日 |
| 融資時間 | 最短即日 |
| 申込条件 | 20歳以上65歳以下 定期的な収入がある方 (延滞中の方は申込対象外) |
| 申込方法 | インターネット(24時間受付) チャット |
| WEB完結 | 可(全国対応・来店不要) |
| 在籍確認 | 原則、勤務先への電話なし |
| 借入方法 | 銀行振込 |
フタバは最短即日融資に対応し少額からの借入に強みを持つ
- 最短即日融資に対応している
- 1万円からの少額借入が可能
- 初回30日間の無利息サービスを提供している
フタバは東京都千代田区に本社を置く、1963年創業の中小消費者金融です。
借入可能額は1万円から50万円の範囲で、10万円という金額は同社の得意とする少額融資の範囲内に収まります。
初回契約から30日間の無利息期間が設けられており、短期返済を前提とした利用であれば利息負担を抑えられます。
金利は年14.959%〜19.945%に設定されており、上限金利は利息制限法の範囲内です。
Web申込に対応しており、必要書類の提出から審査結果の通知まで、すべてオンラインで完結できます。
今日中に資金が必要な方は、午前中に申込を完了させることで当日中に審査結果が出る可能性が高まります。
| 金利(実質年率) | 14.959%〜19.945% (借入額により異なる) |
|---|---|
| 利用限度額 | 1万円〜50万円 (増額後最大200万円) |
| 無利息期間 | 初回利用者限定:30日間金利0円 |
| 審査時間 | 最短即日対応 |
| 融資時間 | 最短即日 (平日16時までの審査完了が条件) |
| 申込条件 | 20歳以上73歳以下 安定した収入と返済能力がある方 借入先4件以内 |
| 申込方法 | インターネット(公式サイト) |
| WEB完結 | 可(振込キャッシング) |
| 在籍確認 | あり |
| 借入方法 | 銀行振込 |
アローは勤続年数や収入より返済能力を重視した審査が特徴
- 勤続年数や収入の高さより返済能力を重視した審査を行う
- パートやアルバイトでも申込できる
- 在籍確認の方法を事前に相談できる
アローは、パート・アルバイトといった雇用形態を問わずに申込できる中小消費者金融です。
審査では現在の収入額そのものよりも、毎月の支出と照らし合わせた返済余力を重視しており、安定した収入があれば雇用形態を問わず審査が進みます。
借入可能額は1万円から200万円で、金利は年14.95%〜19.94%の範囲に設定されています。
在籍確認の方法については事前に相談できる体制を設けており、職場への電話連絡を避けたい方は申込前に相談を行いましょう。
申込はWebから24時間受け付けており、審査結果は最短即日で通知されます。
雇用形態よりも返済余力を重視する審査基準のため、正社員以外の方でも申し込むことが可能です。
申込時に月収・月の支出・他社借入状況を正確に申告することで、審査担当者が返済能力を適切に判断しやすくなります。
| 金利(実質年率) | 14.95%〜19.94% |
|---|---|
| 利用限度額 | 最大200万円 |
| 無利息期間 | なし |
| 審査時間 | 最短45分 |
| 融資時間 | 最短即日 (審査受付9:30〜18:00、土日祝除く) |
| 申込条件 | 25歳以上65歳以下 安定した収入がある方 (勤続1年以上が目安) |
| 申込方法 | インターネット(24時間受付) アプリ |
| WEB完結 | 可(アプリ利用でWEB完結・郵送物なし) |
| 在籍確認 | あり |
| 借入方法 | 銀行振込 |
エイワは全国に店舗を持ち対面審査で柔軟な判断を行う
- 全国に店舗を展開し対面での審査に対応している
- 対面審査により事情を直接説明できる
- 少額融資から対応しており初めての方でも利用しやすい
エイワは全国に店舗を展開する中小消費者金融で、対面での審査を中心に据えているため、書面やスコアだけでは伝わらない事情を直接説明できます。
信用情報に傷がある場合でも、現在の収入状況や借入の目的・返済計画を担当者に直接伝えることで、審査の判断材料として考慮される可能性があります。
金利は年17.9507%〜19.9436%の範囲で設定されており、借入額と返済期間に応じた返済計画を担当者と相談しながら決められます。
対面審査のため、来店当日に審査結果が出て即日融資を受けられるケースがあります。
担当者と直接話せる対面審査は、数字だけでは判断されにくい事情を伝えられる点で、信用情報に不安がある方に向いています。
最寄りの店舗を事前に確認し、来店前に電話で予約を入れてから訪問してください。
| 金利(実質年率) | 17.9507%〜19.9436% |
|---|---|
| 利用限度額 | 1万円〜50万円 |
| 無利息期間 | なし |
| 審査時間 | 最短30分 (即日融資可能) |
| 融資時間 | 最短即日 (来店必須) |
| 申込条件 | 20歳以上79歳以下 |
| 申込方法 | インターネット(公式サイト) または電話→来店での対面審査が必須 |
| WEB完結 | 不可(来店・対面審査が必須) |
| 在籍確認 | あり |
| 借入方法 | 店頭での現金手渡し |
今すぐは難しいが数週間後に使える公的融資制度
公的融資制度は、民間の消費者金融とは異なり、国や自治体が低所得者・生活困窮者を対象に低利または無利子で貸し付ける仕組みです。
信用情報機関への照会を行わないため、ブラックリスト状態であっても申請できる点が大きな特徴です。
ただし、申請から入金まで数週間から1ヶ月程度かかるケースが多く、今日・明日の資金ニーズには対応できません。
今すぐ10万円が必要な状況では質屋や給与前払いを先に検討し、公的融資制度は並行して申請を進める選択肢として位置づけてください。
窓口は各市区町村の社会福祉協議会、またはハローワーク(求職者支援資金融資の場合)となっているため、まずは最寄りの窓口に電話で問い合わせることから始めましょう。
生活福祉資金貸付は保証人を用意できれば無利子で借りられる
生活福祉資金貸付は、低所得世帯・障害者世帯・高齢者世帯を対象に、都道府県社会福祉協議会が窓口となって貸し付ける制度です。
申請から審査・決定・入金まで通常3〜4週間を要するため、今日中に資金が必要な状況にはおすすめできません。
貸付の種類は複数あり、生活費を対象とする総合支援資金、敷金・礼金など住宅への入居に必要な費用を対象とする住宅入居費など、用途によって区分が異なります。
参照:生活福祉資金貸付制度|厚生労働省
金利は、年1.5%または無利子に設定されています。
- 総合支援資金:生活費全般を対象とした貸付
- 住宅入居費:住宅の補修・入居に必要な費用
- 緊急小口資金:急な医療費・失業など一時的な資金ニーズ(10万円以内・無利子)
申請には収入状況を証明する書類・住民票・印鑑が必要であり、民生委員との面談が求められる自治体も多くあります。
この制度は即日融資の代替ではなく、数週間後の生活を立て直すための手段として活用してください。
緊急小口資金は生活困窮者を対象に10万円以内を無利子で貸し付ける
緊急小口資金は、急な医療費や失業など緊急かつ一時的な資金ニーズに対応するために設けられた制度で、10万円以内を無利子で借りられます。
生活福祉資金貸付の一種ですが、審査期間が比較的短く、申請から1〜2週間程度で入金されるケースもあります。
対象は低所得世帯や生活困窮状態にある方であり、定職に就いていない・収入が著しく減少しているといった状況が申請の要件になります。
返済期間は原則2年以内で、据置期間が6ヶ月設けられているため、返済が始まるまでに生活を立て直す時間を確保できます。
- 貸付上限:10万円以内
- 金利:無利子
- 返済期間:原則2年以内(据置期間6ヶ月あり)
- 対象:低所得世帯・収入が著しく減少している方
- 申請窓口:市区町村の社会福祉協議会
申請窓口は市区町村の社会福祉協議会であり、本人確認書類と収入状況を示す書類を持参して相談しましょう。
無利子かつ返済猶予があるため、利息負担を最小限に抑えながら資金を調達できる制度です。
ただし、申請時点での生活困窮状態が審査で確認されるため、収入が安定している方は対象外となる場合があります。
求職者支援資金融資は求職活動中の人が対象で最大月10万円(単身者は月5万円)を借りられる
求職者支援資金融資は、ハローワークで求職活動を行っている方を対象に、月10万円を上限として融資を受けられる制度です。
職業訓練受講給付金を受給しながら求職活動をしている方が主な対象であり、給付金だけでは生活費が不足する場合に利用できます。
貸付額は、単身者月額5万円、扶養家族を有する者月額10万円×給付金の受講予定訓練月数、利率は2%(うち信用保証料0.5%)、担保・保証人は不要です。
融資の窓口は労働金庫(ろうきん)であり、ハローワークで要件確認を行ったうえで申し込む流れになります。
金利は年2%程度で、民間の消費者金融と比較すると低い水準です。
申請から入金まで2〜3週間程度かかるため、今月の家賃や食費が今週中に必要な状況には間に合いません。
返済は最長で10年以内であり、毎月の返済額を抑えられる点が特徴です。
求職活動中で収入が途絶えている方は、まずハローワークの担当者にこの制度の利用要件を確認してみてください。
闇金・違法業者を見分ける具体的なチェックリスト
資金に困っている状況では、少しでも条件が良さそうな業者に飛びつきたくなるのは当然の心理です。
しかし、違法業者を見分けるための確認手順は3点に絞れ、いずれも数分以内に完了します。
貸金業登録番号・広告表現・法的リスクや規約違反リスクに関する知識を押さえておくことで、闇金や詐欺業者に接触するリスクは軽減できます。
合法業者と違法業者の違いは、表面上の広告文句だけでは判断が困難です。
以下では、誰でも今すぐ実行できる確認方法と、違法業者が使う典型的な手口を順に解説します。
貸金業登録番号は金融庁の検索サービスで30秒以内に確認できる
貸金業者として合法的に営業するには、財務局または都道府県への登録が法律で義務付けられています。
出資法の上限を超える高金利の契約は無効となり、元本も含めて返済義務を負わないと判断された判例もあります。
貸金業の登録番号は、金融庁が公開している貸金業者登録一覧検索サービスにアクセスし、業者名または登録番号を入力するだけですぐに確認することが可能です。
参照:登録貸金業者情報検索サービス|金融庁
登録番号は通常、業者のウェブサイトや広告に「登録番号:関東財務局長(〇〇)第△△△△号」のような形式で表示されています。
- 貸金業登録番号の記載がない
- 金利・返済期間・総返済額の表示がない
- 連絡先が携帯電話番号のみ
- 「審査なし」「ブラックOK」「誰でも即日融資」を全面に打ち出している
番号が見当たらない場合、または番号を検索しても該当結果が出ない場合は、その業者への申し込みを即座に中止してください。
借入額に応じた利息制限法の上限(10万円未満20%・10万円以上100万円未満18%・100万円以上15%)を超えていないか、契約前に必ず確認しましょう。
「審査なし即日」を全面に押し出す広告は違法業者のリスクが高い
合法的な貸金業者は、貸金業法により返済能力の審査を行うことが義務付けられており、審査を完全に省略することは法律上できません。
そのため、審査なし・誰でも即日融資・ブラックOKを全面に打ち出している広告は、法律を守らない業者が集客目的で使う常套句である可能性が高いです。
違法業者の広告には、登録番号の記載がない・金利の表示がない・連絡先が携帯電話番号のみという特徴が共通して見られます。
問い合わせた時点で個人情報を渡してしまうリスクがあるため、怪しいと感じた業者には一切連絡しないことが身を守る最善策です。
合法業者の広告は、登録番号・金利・返済期間・総返済額を明示することが法律で求められているため、これらが揃っているかどうかを確認しましょう。
クレカ現金化と給与ファクタリングは法的リスクを伴う違法スキーム
クレジットカード現金化と給与ファクタリングは、表面上は融資ではなく売買や債権譲渡の形式を装っていますが、実態は貸付行為と判断されるケースが多く、違法スキームとして規制対象になっています。
クレジットカード現金化は、カードのショッピング枠を使って商品を購入させ、業者が低価格で買い取ることで現金を手渡す仕組みです。
この行為はカード会社の利用規約違反となり、発覚した場合はカードの強制解約や一括請求が発生します。
給与ファクタリングは、まだ受け取っていない給与を債権として業者に売却し、手数料を差し引いた金額を受け取る仕組みです。
- クレカ現金化:ショッピング枠を悪用した現金化。カード会社の規約違反で強制解約・一括請求のリスクあり
- 給与ファクタリング:未払い給与を債権として売却する仕組み。金融庁が2020年に貸金業法上の貸付と同等と判断。実質年利が数百%に達するケースも
金融庁は2020年に給与ファクタリングを貸金業法上の貸付と同等と判断する見解を示しており、無登録業者が行う給与ファクタリングは違法です。
また、いわゆる「給与ファクタリング」の利用により、本来受け取る賃金よりも少ない金額しか受け取れなくなるため、経済的生活がかえって悪化し、生活が破綻するおそれがあります。
いずれのスキームも「審査不要」を売り文句にしていますが、利用後に法的トラブルや多重債務に発展するリスクが高いため、利用しないようにしてください。
10万円を借りる前に確認したい金利と返済額のシミュレーション
借入金額が決まったら、返済総額と月々の負担を事前に把握しておくことが不可欠です。
10万円という金額は利息制限法の境界線に近く、借りる金額がわずかに変わるだけで適用される上限金利が異なります。
返済計画を立てないまま借り入れると、毎月の返済が家計を圧迫し、さらなる借入を招く悪循環につながります。
金利と返済額の関係を数字で確認したうえで、無理のない返済スケジュールを組みましょう。
10万円未満は年20.0%・10万円以上100万未満は年18.0%が利息制限法の上限金利
利息制限法では、貸付金額に応じて上限金利が3段階に定められています。
利用者の皆さまの金利負担の軽減を図るため、法律が改正され2010年6月に上限金利が引き下げられました。お借入れの上限金利は、借入金額に応じて年15%~20%となっています。
| 借入金額 | 利息制限法の上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上 100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
10万円ちょうどを借りる場合は年18.0%の上限が適用されるため、9万9,000円を借りるケースと比べて適用金利が2%低くなる仕組みです。
登録済みの貸金業者であれば、利息制限法の上限を超えた金利を設定することは法律上できません。
広告や契約書に記載された金利が年20.0%を超えている場合は、その時点で違法業者と判断してください。
なお、上限金利はあくまで法律が定める天井であり、実際の適用金利は業者や申込者の信用状況によって上限より低くなる場合もあります。
金利18%で10万円を借りた場合の返済総額と月々の負担額の目安
年利18%で10万円を借りた場合、返済期間の長さによって総返済額と月々の負担は大きく変わります。
返済期間を6ヶ月に設定した場合、月々の返済額は約1万7,900円、返済総額は約10万7,400円となるでしょう。
返済期間を12ヶ月に延ばすと、月々の返済額は約9,200円に下がりますが、返済総額は約11万400円に増加します。
返済期間を24ヶ月にすると、月々の返済額は約5,000円程度まで抑えられる一方、返済総額は約12万円を超えます。
| 返済期間 | 月々の返済額(目安) | 返済総額(目安) | 利息総額(目安) |
|---|---|---|---|
| 6ヶ月 | 約17,600円 | 約105,300円 | 約5,300円 |
| 12ヶ月 | 約9,200円 | 約110,400円 | 約10,400円 |
| 24ヶ月 | 約5,000円 | 約120,000円 | 約20,000円 |
※元利均等返済で計算
月々の返済額だけを見て期間を決めると、結果的に利息の支払いが膨らみます。
手取り収入の20%以内に月々の返済額が収まる返済期間を基準にして、借入条件を検討しましょう。
ブラックリスト解除後に備えて今からできる信用回復の行動
信用情報の事故記録は、一定期間が経過すれば自動的に削除されます。
削除後に何も準備していない状態で申し込むより、解除タイミングを把握したうえで計画的に行動した方が、審査通過の可能性は大きく高まります。
今すぐ借入できない状況であっても、今日から始められる2つの行動が、信用情報の現状確認と申込順序の整理です。
資金難が長引く前に、将来の借入に向けた土台を整えておきましょう。
CICとJICCへの情報開示請求で自分の信用情報を正確に把握する
自分がブラックリスト状態かどうかを確認するには、CIC(割賦販売法・貸金業法指定信用情報機関)とJICC(日本信用情報機構)の2機関に情報開示を請求してください。
CICはクレジットカードや消費者金融の利用履歴を管理しており、JICCは主に貸金業者の融資履歴を管理しています。
どちらか一方だけでは情報が不完全になる傾向があるため、両機関への請求が必要です。
開示請求はどちらもスマートフォンやパソコンから手続きでき、CICは500円、JICCは700円(郵送の場合は1,200円)の手数料がかかります。
CIC公式サイトからスマートフォンまたはパソコンで申請。
最短当日中に結果を確認できる。クレジットカード・消費者金融の利用履歴を確認する。
JICC公式サイトからスマートフォンアプリで申請。貸金業者の融資履歴・延滞・債務整理の記録を確認する。
延滞情報は解消後5年、自己破産は免責後最長10年が保有期間の目安。
登録年月日をもとに解除タイミングを把握し、次の行動計画を立てる。
開示された情報には、延滞の有無・債務整理の記録・申込情報が記載されており、事故情報が登録されている場合は登録年月日も確認できます。
登録年月日が分かれば、延滞情報は最長5年・自己破産は最長10年という保有期間をもとに、解除予定時期を自分で計算できます。
信用情報を開示することで、身に覚えのない誤登録を発見できるケースがあります。誤登録が確認された場合は、各機関の異議申し立て手続きを通じて修正を求められます。
現状を正確に把握することが、次の行動を決める出発点となります。
解除タイミングを確認してから申込優先順位を決めると審査通過率が上がる可能性がある
信用情報の解除時期が分かったら、解除直後に申し込む金融機関の優先順位を事前に決めておきましょう。
解除直後は信用情報がクリアになっているものの、過去の履歴が完全に消えているわけではなく、金融機関が独自に保有する社内データに延滞記録が残っている場合があります。
そのため、過去に延滞や債務整理をした金融機関への再申込は避け、取引のない金融機関から優先的に申し込む順序が有効です。
解除後の申込順序としては、審査基準が比較的柔軟な中小消費者金融を最初に試し、通過実績を積んでから大手や銀行カードローンに進む流れが現実的です。
10万円の借入に関するよくある質問
借入を検討する際、信用情報や審査に関して疑問が生じるのは自然なことです。
特にブラックリスト状態にある方は、自分の現状を正確に把握できていないまま行動してしまい、選択肢を狭めてしまうことがあります。
ここでは、10万円の借入を検討している方から寄せられる疑問のうち、判断に直結する5点をまとめました。
自分の状況と照らし合わせながら読み進めてください。
ブラックリストに載っているか自分で確認できますか?
信用情報は、本人が直接申請することで確認できます。
日本には主に3つの信用情報機関があり、CIC・JICC・KSCがそれぞれ異なる情報を管理しています。
消費者金融やクレジットカードの利用履歴はCICとJICCに記録されることが多く、延滞や債務整理の記録がある場合はこれらに事故情報として残されています。
開示請求はオンライン・郵送・窓口の3つの方法で受け付けており、CICのスマートフォン開示であれば最短即日で確認できます。
手数料は機関によって異なりますが、CICのオンライン開示は500円で利用できます。
自分の信用情報を事前に確認しておくと、どの手段が使えるかを正確に判断でき、不要な審査落ちによる申込ブラックを防げます。
信用情報の現状を把握することが、次の行動を選ぶうえでの最初のステップです。
無職や主婦でも借りられる手段はありますか?
無職や主婦の方は、消費者金融の審査において収入の証明が困難なため、通常の融資を受けることは難しい状況です。
ただし、信用情報を参照しない手段であれば、収入の有無に関わらず利用できるものがあります。
質屋は、貴金属・ブランド品・時計などの品物を担保にお金を借りる仕組みであり、収入や信用情報は審査の対象になりません。
生命保険の契約者貸付も同様で、解約返戻金の一定範囲内であれば、無職の方でも保険契約が継続している限り利用できます。
給与前払いサービスは、雇用されている方に限られますが、パートやアルバイトでも対応している会社であれば利用できます。
収入がない状況では公的融資制度も選択肢に入り、生活福祉資金貸付制度は無職の方でも申請できます。
職場や家族にバレずに借りる方法はありますか?
消費者金融の多くは、Webからの申込・審査・契約をすべてオンラインで完結できる体制を整えています。
在籍確認の電話連絡が原則不要の業者を選ぶことで、職場への連絡を避けられます。
郵送物については、カードレスで利用できる消費者金融を選ぶか、郵送物なしのオプションを設定することで自宅への書類送付を防げます。
返済口座についても、家族と共有していない個人名義の口座を指定することで、明細から借入の事実が伝わるリスクを下げられます。
質屋や契約者貸付は、そもそも金融機関への申込手続きが不要なため、書類や電話連絡による発覚リスクが低い手段です。
利用する業者のプライバシー対応を事前に公式サイトで確認してから申し込みましょう。
申し込みブラックはいつ解除されますか?
申し込みブラックとは、短期間に複数の金融機関へ申し込んだ記録が信用情報機関に残り、審査に悪影響を与える状態のことです。
この記録はCICおよびJICCに照会記録として保存され、保有期間は原則6ヶ月です。
6ヶ月が経過すると照会記録は自動的に削除されるため、それ以降は申込ブラックの影響を受けずに審査を受けられます。
ただし、申込ブラックと延滞・債務整理による事故情報は別の記録であり、混同しないようにしてください。
延滞の事故情報は5年、自己破産は5〜10年と保有期間が異なるため、自分の状態がどの記録に該当するかを確認することが先決です。
解除を待つ6ヶ月の間は、新たな申し込みを重ねないことが重要です。
申し込みを繰り返すと記録がリセットされず、審査通過の可能性がさらに下がります。
相談できる公的な窓口はどこですか?
資金繰りや借入に関して相談できる公的な窓口は複数あり、いずれも無料で利用できます。
法テラスは、借金問題・債務整理・生活困窮に関する法律相談を無料で受け付けており、収入が一定以下の方は弁護士費用の立替制度も利用できる仕組みです。
各都道府県の社会福祉協議会では、生活福祉資金貸付制度の申請窓口として機能しており、貸付の可否や手続きについて直接相談できます。
生活福祉資金貸付制度は、低所得者、高齢者、障害者などが、安定した生活を送れるよう、都道府県の社会福祉協議会が資金の貸付けと必要な相談や支援を行う制度です。
国民生活センターや消費生活センターは、闇金被害や悪質業者とのトラブルに関する相談窓口として機能しており、被害を受けた際の対処手順についてアドバイスを受けられます。
市区町村の生活支援窓口でも、緊急小口資金や住居確保給付金などの制度を案内しており、借入だけに頼らない選択肢を提示してもらえます。
まずは最寄りの社会福祉協議会か法テラスに連絡してみてください。
まとめ:ブラックリストでも合法的な手段で10万円を調達できる可能性はある
ただし、信用情報機関への照会を行わない手段は複数あり、保有資産や雇用状況によっては今日中に10万円を用意できる場合があります。
質屋・生命保険の契約者貸付・給与前払いサービスは信用情報に依存しない代表的な手段です。
中小消費者金融は独自審査を採用しているため、大手で落ちた後でも申し込む価値があります。
公的融資制度は入金まで数週間かかりますが、返済負担が比較的軽い選択肢です。
今すぐ借入できない状況であれば、信用情報の事故記録が削除されるタイミングを把握し、解除後に計画的に動き出すことで審査通過の可能性は大きく上がります。
まずは質屋・契約者貸付・給与前払いのいずれかが使えるかを確認し、それが難しければ中小消費者金融への相談を検討してください。