「審査なしでブラックリストでも20万円借りられる業者はないのか」
「どこに申し込めば今すぐ20万円を用意できるのか」
上記のように、資金調達の手段を探している方も多いのではないでしょうか。
信用情報に不安がある場合の現実的な選択肢は、大きく分けて3つです。
- 登録貸金業者の申込条件を確認し、1社ずつ申し込む
- 質屋や生命保険の契約者貸付など、信用情報以外の条件で判断される方法を使う
- 公的な貸付制度や相談窓口を利用する
ただし、20万円を用意できるかは審査、保有資産、利用条件によって異なります。
この記事では、貸金業者が審査で実際に確認していることと、信用情報の状態の確認方法を解説します。
あわせて信用情報に頼らず資金を用意するための手段や、公的な貸付制度・相談窓口も紹介します。
ブラックリストの状態で20万円が必要になり、どこから手をつければよいか迷っている方は、ぜひ参考にしてみてください。
このコラムを運営するフタバ株式会社は、昭和37年(1962年)11月に創業し、昭和38年(1963年)8月に設立された貸金業者です。
現在の登録番号は東京都知事(5)第31502号です。
はじめにお伝えしておくと、貸金業者として「ブラックでも借りられる」と申し上げることはできません。
返済能力の調査は貸金業法第13条ですべての貸金業者に義務づけられており、審査を省略することはできないためです。
「審査が甘い」「ブラックでも可」といった表現も、同法第16条で禁止されています。
お伝えできるのは、審査で実際に何を見ているかです。
当社では、過去の記録だけでなく現在の収入と返済能力を確認して審査を行っています。
この記事では、その具体的な内容と、申込前に確認しておきたい点を整理します。
創業
1962年昭和37年11月/60年超
貸金業者登録
(5)東京都知事 第31502号
日本貸金業協会
第000034号協会会員
フタバ株式会社/東京都千代田区岩本町3-2-10/代表取締役社長 福嶌暢次郎/資本金 1,000万円/東京商工会議所会員
登録の有無は金融庁「登録貸金業者情報検索サービス」で誰でも確認できます。
「審査なし」で20万円を貸す正規の貸金業者は存在しない
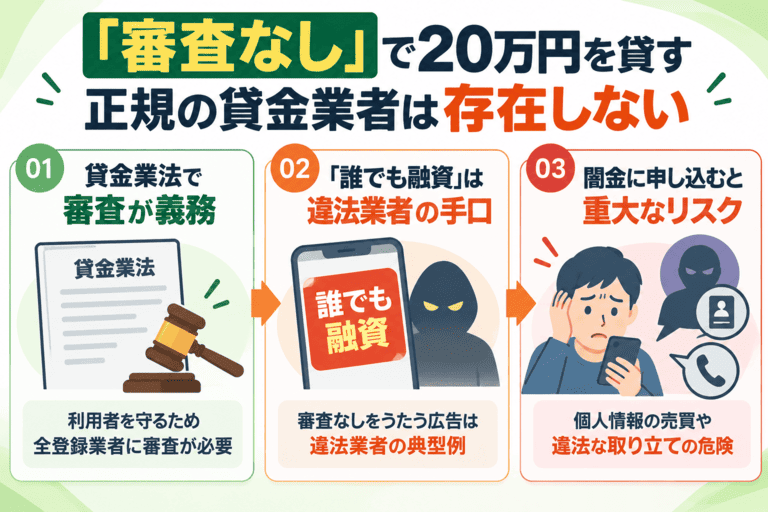
「審査なし」という言葉は、信用情報に傷がある方にとって魅力的に映りますが、正規の貸金業者がこれを実現することは法律上できません。
貸金業法は登録業者に対して審査の実施を義務付けており、これを無視して融資を行う業者は違法業者です。
「審査なし」を謳う広告に引き寄せられると、違法な金利・違法な取り立て・個人情報の売買といった深刻なリスクを負う可能性があります。
このセクションでは、なぜ審査なし融資が存在しないのか、そして「審査なし」を謳う業者が実際にどのような危険をもたらすのかを整理します。
貸金業法は全ての登録業者に審査実施を義務付けている
貸金業法第13条が定めるのは、貸金業者が融資を行う際に借り手の返済能力を調査する義務です。
返済能力の調査とは、信用情報機関への照会や収入証明書の確認などを通じて、借り手が無理なく返済できるかを確かめる手続きのことです。
この義務は、大手消費者金融だけでなく、登録を受けたすべての貸金業者に適用されます。
さらに、年収の3分の1を超える貸付を原則禁止する総量規制も同法に定められており、審査なしでは制度そのものが成立しません。
- 第13条:融資前に借り手の返済能力を調査する義務
- 総量規制:年収の3分の1を超える貸付を原則禁止
- 信用情報などによる返済能力の調査が必要。収入証明書は所定条件で提出義務
- 「審査なし」は法律上あり得ない条件
つまり、信用情報に傷がある方が「審査なし」を探すこと自体が、違法業者に近づく行為につながります。
合法的な業者の中から、申込条件を満たす正規の貸金業者を選ぶという方向に切り替えましょう。
「審査なし・ブラックOK」広告の手口と申し込んだ後のリスク
「ブラックでも即日融資」「審査なしで誰でも20万円」といった広告文句は、闇金業者が新たな顧客を引き込むために使う典型的な表現です。
無登録業者による高金利の貸付も、出資法などの法規制に違反する可能性があります。
登録の有無に関係なく、法外な利息の要求は正当化されません。
例えば「トイチ」(10日で元金の1割の利息)で10万円を借りると、10日間で1万円もの利息を要求されます。
こうした金利は法定上限を大幅に超えます。
- 「ブラックOK・審査なし・誰でも融資」などの広告文句を使う
- SNSやメッセージアプリで個人間融資を持ちかけ、登録内容を明らかにしない
- 金融庁の貸金業者検索システムで登録番号が確認できない
SNSやメッセージアプリを通じて「審査なし・即日振込」と勧誘してくる業者も同様で、個人間融資を装った無登録業者の勧誘である可能性があります。
個人間融資では、個人を装ったヤミ金融業者により違法な高金利での貸付けが行われるほか、個人情報が悪用されるなどして、更なる犯罪被害やトラブルに巻き込まれる危険性があります。
正規業者かどうかを確認するには、金融庁の貸金業者検索システムで登録番号を調べてください。
登録番号の記載がない、または検索で確認できない業者には申し込まないようにしましょう。
闇金業者に申し込んだ時点で、氏名・住所・電話番号・勤務先といった個人情報が業者の手に渡ります。
こうした個人情報が第三者に提供・悪用され、申し込んでいない相手から勧誘や連絡が届くおそれがあります。
取り立ての手口は、1日に数十回の電話・深夜の訪問・勤務先への連絡など、精神的に追い詰めることを目的とした違法行為が中心です。
- 個人情報(氏名・住所・勤務先)が第三者に悪用されるおそれ
- 1日数十回の電話・深夜訪問・勤務先への連絡など違法な取り立て
- 家族・職場の同僚にまで被害が及ぶ可能性がある
- 断った後も執拗な勧誘・脅迫が続く
返済が遅れると、家族や職場の同僚にまで連絡が及ぶことがあり、日常生活や就労に支障が出るおそれがあります。
借入金額が20万円であっても、闇金の場合は短期間で元金を大きく上回る返済を求められるおそれがあり、資金不足が解消されるどころか状況が悪化します。
「審査なし」の誘惑に乗るよりも、この記事の後半で紹介する合法的な調達手段を検討しましょう。
給料の買取りやカード枠の現金化も「審査なし」の入口になる
「審査なし」をうたう勧誘は、お金を貸す形をとらない場合もあります。
代表的なのが、給料を買い取ると称する給与ファクタリングと、クレジットカードのショッピング枠の現金化です。
給与ファクタリングについて、金融庁は実質的な貸付けにあたるとして注意を呼びかけています。
貸金業の登録を受けずに行えば違法であり、手数料を年率に換算すると非常に高額になるケースもあります。
ショッピング枠の現金化は、カード会社の規約で禁止されており、発覚すると強制解約や残高の一括請求につながるおそれがあります。
受け取れる現金は購入額より少なく、支払日には購入額の全額を支払う必要があるため、結果的に負担が増えます。
貸金業者が審査で実際に確認していること
冒頭でお伝えしたとおり、貸金業者は貸金業法第13条にもとづいて申込者の返済能力を調査します。
審査に不安がある方も、何が確認されるのかを知っておくと、申込前に準備すべきことが見えてきます。
ここでは、審査で確認される主な内容を、申込者の立場から確認しやすい形で整理します。
信用情報では「今も続いている問題」があるかを確認する
審査では、信用情報機関に登録された申込履歴・契約内容・返済状況などが確認されます。
過去の延滞などの記録だけでなく、現在も延滞が続いている借入があるかどうかも確認の対象です。
現在延滞している借入がある場合は、多くの貸金業者で申込条件を満たさないことがあります。
現在の収入と他社借入から無理なく返せる金額を判断する
審査では、申告された収入と、他社を含めた借入残高が確認されます。
貸金業者からの借入合計は、総量規制により原則として年収の3分の1までです。
1社からの借入が50万円を超える場合や、他社を含めた合計が100万円を超える場合は、収入証明書の提出が法律で求められます。
借入希望額は必要な金額に絞り、毎月の返済額が家計の範囲に収まるかを申込前に確認しておきましょう。
申込前に自分で確認しておきたい4つのこと
- 現在延滞している借入がないか
- 他社借入の件数と残高を正確に把握しているか
- 収入を証明できる書類を用意できるか
- 勤務先や自宅への確認連絡に対応できるか
申込内容と信用情報の内容が食い違うと、審査に影響する場合があります。
他社借入の件数や残高は少なく見せず、正確に申告してください。
また、短期間に複数社へ申し込むと申込履歴が重なるため、1社ずつ結果を確認してから次を検討しましょう。
申込前に信用情報の状態を開示請求で確認する
信用情報には申込履歴や延滞など異なる種類の記録があり、その内容によって20万円を用意できる手段は大きく変わります。
「申込ブラック」「金融ブラック」「スーパーブラック」は一般に使われる俗称で、信用情報機関が定める正式な区分ではありません。
実際にどのような情報が登録されているかは、開示請求で自分の目で確認するのが確実です。
申込履歴・延滞・債務整理は記録の種類と登録期間が違う
俗に「ブラック」と呼ばれる状態は、登録されている情報の種類によって次のように整理できます。
| 俗称 | 主な登録内容 | 登録期間の目安 | 借入を考えるときの注意 |
|---|---|---|---|
| 申込ブラック | 短期間に集中した申込(照会)の記録 | CIC・JICCは照会日から6か月以内 KSCは利用日から1年以内 | 申込先を絞り、1社ずつ結果を確認する |
| 金融ブラック | 長期延滞・代位弁済・債務整理などの記録 | 契約終了後5年以内など (機関・登録項目で異なる) | 中小消費者金融も審査あり 借入以外の手段も並行して検討 |
| スーパーブラック | 延滞や債務整理が複数重なった状態 | 正式な区分ではなく 各記録の登録期間による | 追加借入より返済相談・公的支援を優先 |
これらの信用情報は、情報の種類ごとに保有期間が異なり、当該期間が過ぎた情報は自動的に削除されます。
申込履歴は延滞や債務整理とは別の情報で、所定の期間が過ぎると削除されます。
ただし、記録が消えることと審査に通ることは別です。
現在も延滞が続いている場合や、債務整理から間もない場合は、追加の借入より返済相談や公的支援を優先することも検討しましょう。
CIC・JICC・KSCの開示方法と手数料
CIC・JICC・KSCの3機関はそれぞれ独立して信用情報を管理しており、加盟している金融機関が異なります。
1つの機関の開示結果に、他の機関の登録情報がすべて含まれるわけではありません。
| 機関 | 主な加盟先 | 主な開示方法 | 手数料 (ネット・スマホ) | 確認のポイント |
|---|---|---|---|---|
| CIC | クレジットカード会社・信販会社など | インターネット・郵送 | 500円 | マイナンバーカードと「マイナPocket」が必要 受付は8:00〜21:45 |
| JICC | 消費者金融など | スマホ・郵送 | 700円 | 結果の受取まで通常1〜3営業日程度 |
| KSC | 銀行・信用金庫など | インターネット・郵送 | 800円 | 申込の増加により開示に時間がかかる場合あり |
本人による開示請求は、金融機関が審査のために行う照会とは別の手続きです。
郵送の手数料や受付方法は機関ごとに異なるため、CIC・JICC・KSCの公式サイトで最新の案内を確認してください。
開示結果では、契約の状況・異動の有無・契約終了日などを分けて確認し、どの情報がいつまで登録されるかを把握しましょう。
借入の申込をする前に、必要に応じて3機関へ開示請求し、現在の状態を確認しておきましょう。
信用情報に不安があるときに申込条件を確認したい消費者金融7社
大手消費者金融の審査に通らなかった場合でも、独自の審査基準を持つ中小消費者金融が選択肢になります。
中小消費者金融は、申込者の現在の収入状況や返済能力をもとに各社の審査基準に従って判断します。
審査方法の違いだけで通過しやすいとはいえません。
この記事では、金融庁の登録貸金業者情報検索サービスで登録を確認でき、公式サイトで貸付条件を確認できる7社を掲載しています。
なお、フタバは当コラムの運営会社です。
| カードローン名 | 金利(実質年率) | 審査時間※1 | 融資時間※1 | 利用限度額 | 無利息期間 | Web手続き | 在籍確認 |
|---|---|---|---|---|---|---|---|
フタバ 詳細はこちら | 年14.959%〜19.945% | 最短即日 | 最短即日 | 1万円〜50万円 | 初回契約者30日間 | Web申込可 (契約書類は郵送) | 勤務先へ電話する場合あり |
セントラル 詳細はこちら | 年4.8%〜18.0% | 最短30分 | 最短即日 | 1万円〜300万円 | 初回契約翌日から 最大30日間 | Web申込可 | 基本的に電話で在籍確認 (事前に方法を説明) |
フクホー 詳細はこちら | 年7.3%〜20.0% 20万円の場合の上限は年18.0% | 最短即日 | 最短即日 | 5万円〜200万円 | なし | Web申込可 | 勤務先確認の方法は要確認 |
アロー 詳細はこちら | 年14.95%〜19.94% | 最短45分 | 最短即日 | 1万円〜200万円 | なし | Web申込可 (アプリ契約あり) | 確認方法は審査による |
いつも 詳細はこちら | 年4.8%〜20.0% | 最短30分 | 最短即日 | 1万円〜500万円 | 契約60万円以上等で 最大60日間 | Web申込可 | 原則 申込時の連絡なし |
ベルーナノーティス 詳細はこちら | 年4.5%〜18.0% | 最短30分 | 最短即日 | 1万円〜300万円 | 対象となる 借入日の翌日から14日間 | Web申込可 | 勤務先への電話は 事前確認あり |
ダイレクトワン 詳細はこちら | 年4.9%〜18.0% | 最短即日 | 最短即日 | 1万円〜300万円 | 初めてのWeb契約者は 初回借入の翌日から55日間 | Web申込・契約可 (カード郵送あり) | 書類確認が原則 (必要時は電話あり) |
注釈
※1:審査の結果によっては融資できない場合があります。
即日融資は申込み時間や審査状況によって対応できないことがあります。
ただし、信用情報に傷がある状態での審査通過は保証されておらず、登録されている情報の内容や程度によって結果は異なります。
以下では、正規の貸金業者7社について申込条件とサービスの特徴を紹介します。
フタバは小口の借入を検討できる中小消費者金融
- 在籍確認の具体的な方法は契約前に確認が必要
- 来店不要のWeb申込みに対応している
- 利用限度額は1万円〜50万円で20万円の申込も対象範囲
フタバは、1万円〜50万円の少額融資を扱う貸金業者です。
在籍確認とは申告した勤務先に実際に在籍しているかを確かめる手続きです。
確認方法は電話・書類など、業者の方針によって異なります。
在籍確認の方法は審査内容によって異なるため、書類だけで電話確認を代替できるとは限りません。
融資上限は50万円で、20万円は申込可能な金額帯に含まれます。
実際の限度額は審査で決まります。
適用金利は契約額が10万円未満の場合は年14.959〜19.945%、10万円以上50万円以下の場合は年14.959〜17.950%です。
Web申込みには対応していますが、公式FAQでは契約に関する書類を送付すると案内されています。
勤務先への確認方法も申込内容によって異なるため、気になる方は事前にフタバへ直接問い合わせてみてください。
| 金利 | 年14.959%〜19.945%(1万円〜10万円未満) 年14.959%〜17.950%(10万円〜50万円) |
|---|---|
| 審査時間 | 最短即日 |
| 融資時間 | 最短即日 (審査・契約・振込時間等により異なる) |
| 利用限度額 | 1万円〜50万円 |
| 無利息期間 | 契約日翌日から30日間 (初回契約者限定) |
| 申込条件 | 20歳以上73歳以下 安定した収入と返済能力を有する方 |
| 申込方法 | Web(24時間受付) |
| WEB完結 | Web申込可。契約関係書類の郵送あり |
| 在籍確認 | 申込内容に応じて確認方法が異なる |
| 借入方法 | 銀行振込(ATM不可) |
| 返済方法 | 元利均等返済(銀行振込) |
セントラルはWeb申込と最短即日融資に対応する中小消費者金融
- 最短即日融資に対応しており、急ぎの資金調達に向いている
- 信用情報に加えて収入・返済能力などを審査する
- 無利息期間サービスを初回利用者に提供している
セントラルは、最短即日融資に対応できる場合がある中小消費者金融です。
申込時間や審査・契約の進捗によっては、当日融資に対応できません。
申込資格と返済能力を確認したうえで申し込む必要があります。
融資上限は300万円、金利は年4.8〜18.0%です。
20万円の契約に実際に適用される金利は審査後に決まります。
初めての契約者には、契約日の翌日から最大30日間の無利息サービスがあります。
初回借入日から数える制度ではないため注意してください。
申込みはWebから行え、審査結果は最短即日で連絡される場合があります。
電話連絡が気になる方は申込前に確認方法を問い合わせてください。
| 金利 | 年4.80%〜18.00% |
|---|---|
| 審査時間 | 最短30分 |
| 融資時間 | 最短即日 |
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 契約日翌日から最大30日間 (初回契約者限定) |
| 申込条件 | 20歳以上69歳以下 定期的な収入と返済能力を有する方 |
| 申込方法 | Web(24時間365日受付) |
| WEB完結 | Web申込可。契約・郵送の条件を確認 |
| 在籍確認 | 基本的に電話で確認。事前に本人と方法を確認 |
| 借入方法 | 振込キャッシング、セブン銀行ATM |
| 返済方法 | 公式案内の返済方法に従いATM・振込等を利用 |
注釈
※審査の結果によっては融資できない場合があります。
即日融資は申込み時間や審査状況によって対応できないことがあります。
フクホーは大阪に本社を置き全国からWeb申込できる消費者金融
- 大阪に本社を置く中小消費者金融で全国から申込できる
- 返済能力や他社借入などを踏まえて審査する
- 担保・保証人不要で申し込める
フクホーは大阪に本社を置く消費者金融で、全国からWebで申し込めます。
地域によって審査通過率が変わるという公式データはないため、所在地だけで有利になるとはいえません。
融資上限は200万円で、適用金利は年7.3〜20.0%です。
貸付額10万円以上100万円未満の適用金利は年7.3〜18.0%です。
20万円の借入では上限年18.0%となり、実際の利率は審査によって決まります。
担保・保証人不要なため、資産を持たない方でも申し込めます。
申込資格や必要書類を公式サイトで確認し、現在延滞中の借入がある場合は申込条件にも注意してください。
| 金利 | 年7.30%〜20.00%(商品全体) 10万円以上100万円未満の貸付は年7.30%〜18.00% |
|---|---|
| 審査時間 | 最短即日 |
| 融資時間 | 最短即日 (条件による) |
| 利用限度額 | 5万円〜200万円 (初回上限50万円) |
| 無利息期間 | なし |
| 申込条件 | 20歳以上65歳以下 定期的な収入がある方 他社での延滞がない方 |
| 申込方法 | Web(24時間受付)など。電話・窓口の可否は公式情報を確認 |
| WEB完結 | Web申込可(契約方法は要確認) |
| 在籍確認 | 勤務先確認の方法は要確認 |
| 担保・保証人 | 不要 |
| 借入方法 | 振込キャッシング |
| 返済方法 | 自由返済方式または元利均等返済方式(選択可) |
アローはWeb申込に対応し必要書類を確認して契約できる
- 申込に本人確認書類・収入証明書などが必要
- 現在の収入や返済能力などを審査する
- Webから申込可能。アプリで契約できる場合がある
アローはWeb申込に対応している消費者金融で、審査や契約にあたり収入証明書などの書類が必要になります。
必要書類や提出方法を事前に確認しておくことで、申込後の手続きを進めやすくなります。
融資上限は200万円で、20万円の借入に対応できる金額帯です。
適用金利は年14.95〜19.94%です。
10万円以上の契約は利息制限法により上限が年18%となるため、20万円の契約に適用される金利も年18%以下です。
審査では現在の収入や他社借入・返済状況などが確認されます。
審査通過が保証されるものではありません。
本人確認書類や収入証明書の提出条件は公式サイトで確認してください。
現在他社の返済を延滞中の場合などは申込条件に該当しないことがあります。
| 金利 | 年14.95%〜19.94% |
|---|---|
| 審査時間 | 最短45分 |
| 融資時間 | 最短即日 |
| 利用限度額 | 1万円〜200万円 |
| 無利息期間 | なし |
| 申込条件 | 22歳以上70歳以下 安定した収入のある方(パート・アルバイト可) 勤続6か月以上 |
| 申込方法 | Web(アプリ利用でWeb完結) |
| WEB完結 | アプリでWeb契約可(条件により郵送あり) |
| 在籍確認 | 勤務先確認の方法は審査内容による |
| 借入方法 | 銀行振込 |
| 返済方法 | 銀行振込等(契約条件を確認) |
いつもは申込時の自宅・勤務先への電話連絡なしと案内している
- Webから24時間申込を受け付け、審査は最短30分と案内している
- 申込時の自宅・勤務先への電話連絡について公式FAQに案内がある
- 20万円の契約は「60日間利息0円」の適用対象外である点に注意
いつもは、Webから申込できる中小消費者金融です。
安定した収入がある20歳以上65歳以下の方を対象にしています。
審査は最短30分と案内されていますが、結果や融資時間は申込時刻・必要書類の確認・審査状況などによって異なります。
公式FAQでは、申込時に自宅や勤務先への電話連絡を行わないと説明しています。
ただし、個々の契約手続きや確認方法は申し込み前に確認してください。
フリーローンの金利は年4.8〜20.0%、利用限度額は1万円〜500万円です。
20万円の借入では、利息制限法上の上限金利は年18.0%です。
申込前には公式の商品案内と無利息サービスの条件を確認してください。
| 金利 | 年4.8%〜20.0% (契約額に応じて上限が変動) |
|---|---|
| 審査時間 | 最短30分 (申込内容・時間帯等による) |
| 融資時間 | 最短即日 |
| 利用限度額 | 1万円〜500万円 |
| 無利息期間 | 初回契約60万円以上など所定条件で最大60日間 ※20万円の契約は対象外 |
| 申込条件 | 20歳以上65歳以下・本人に安定した収入がある方 |
| 申込方法 | Web(24時間受付) |
| Web完結 | Web申込に対応。契約方式等は公式案内を確認 |
| 在籍確認 | 公式FAQでは申込時に自宅・勤務先へ連絡しないと案内 |
| 必要書類 | 本人確認書類。収入証明書は条件により必要 |
| 借入方法 | 銀行振込など(振込先・時間帯で異なる) |
| 返済方法 | 銀行振込など。契約時に返済方式・期日を確認 |
ベルーナノーティスは借入日の翌日から14日間の無利息サービスがある
- 初回借入日の翌日から14日間の無利息サービスを案内している
- カード・振込の借入方法を選べる
- 配偶者貸付の取扱いもあり、対象者の条件を確認できる
ベルーナノーティスは、初回借入日の翌日から14日間の無利息サービスを設けているカードローンです。
金利は年4.5〜18.0%、利用限度額は1万円〜300万円で、融資には所定の審査があります。
借入は提携ATMと指定口座への振込に対応しています。
Webでの申込・契約も可能ですが、契約後はカードが自宅に簡易書留または本人限定受取郵便で送付されます。
郵送物が気になる場合は注意してください。
無利息サービスは初めての借入のほか、前回の無利息適用借入日から3か月以上経過するなどの条件を満たす再借入でも適用されます。
配偶者貸付は、配偶者の同意など所定の条件を満たした場合に利用を検討できる制度です。
本人の審査が免除されるわけではありません。
返済能力や他社借入状況に応じて審査されるため、信用情報に不安がある場合も融資されると断定することはできません。
| 金利 | 年4.5%〜18.0% |
|---|---|
| 審査時間 | 最短30分 (審査状況等により異なる) |
| 融資時間 | 最短即日 |
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 初回借入日の翌日から14日間 (再利用は所定条件あり) |
| 申込条件 | 20歳〜80歳など、公式の申込条件を満たす方 |
| 申込方法 | Web・電話など |
| Web完結 | Web申込・Web契約に対応。契約後にカードが自宅へ郵送される |
| 在籍確認 | 勤務先へは事前の確認なく電話しないと公式案内 (電話となる場合あり) |
| 必要書類 | 本人確認書類。条件により収入証明書等が必要 |
| 借入方法 | 提携ATM・銀行振込 |
| 返済方法 | 銀行引落・郵便引落・銀行振込 |
ダイレクトワンはWeb申込に加えて店舗での当日借入も相談できる
- スルガ銀行グループのカードローンで、年4.9〜18.0%の金利を案内
- 来店申込の場合は当日借入に対応できるケースがある
- 初めてWeb契約する場合、初回借入日の翌日から55日間無利息(所定条件あり)
ダイレクトワンはスルガ銀行グループの消費者金融で、Web申込と店頭申込に対応しています。
金利は年4.9〜18.0%で、利用可能額は審査によって決まります。
借入の可否や審査時間は申込者ごとに異なります。
公式サイトでは、店頭窓口で申し込んだ場合は当日の借入が可能なケースがあると案内しています。
ただし、当日の借入が保証されるものではありません。
初めてWebで契約した場合、初回借入日の翌日から55日間は利息0円となるサービスがあります(所定条件あり)。
Webで申込・契約までできますが、契約後にカードは自宅へ郵送されます。
20万円を借りたい場合も、収入や返済能力、他社借入状況などに基づく審査が必要です。
取扱条件や手続きの詳細は公式サイトから確認してください。
| 金利 | 年4.9%〜18.0% |
|---|---|
| 審査時間 | 最短即日 |
| 融資時間 | 最短即日 |
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 初めてのWeb契約者は初回借入日の翌日から55日間 (所定条件あり) |
| 申込条件 | 20歳以上74歳以下・本人に安定した収入がある方など |
| 申込方法 | Web・店頭など |
| Web完結 | 申込から契約までWebで完結可能(環境による) ※カードは自宅へ郵送 |
| 在籍確認 | 原則は申告内容・書類で確認 (必要な場合は勤務先に電話する場合あり) |
| 必要書類 | 本人確認書類。条件により収入証明書等が必要 |
| 借入方法 | 店頭・提携ATM・銀行振込(条件あり) |
| 返済方法 | 提携ATM・銀行振込・店頭 |
信用情報の照会を伴わないことが多い20万円の用意の仕方
信用情報の照会を伴わないことがある資金調達手段や、借入に当たらない方法もあります。
利用条件は手段ごとに異なります。
これらに共通するのは、担保・積立資産・労働実績・信用度といった信用情報以外の根拠を活用している点です。
消費者金融の審査に通らない状況でも、手持ちの資産や雇用状況によっては、20万円相当の資金を合法的に用意できる可能性があります。
以下では、即日性・金利・リスクの観点から7つの手段をそれぞれ解説します。
質屋は時計・貴金属・ブランド品を担保に必要資金を相談できる
質屋は、手持ちの品物を担保として預けることで、その査定額に応じた現金を受け取れるサービスです。
貸付額は担保品の査定額を基準に決まるため、一般に信用情報の照会は行われません。
対象になる品物は、ロレックス・パテックフィリップといった高級時計、金・プラチナ製のアクセサリー、ルイ・ヴィトン・エルメスなどのブランドバッグが代表的です。
20万円相当の質入れをするには、それに見合う担保評価額が出る品物が必要であり、一般的な量産品では査定額が大きく下がる場合があります。
- 高級腕時計:ブランド・型番・状態によって査定額が大きく異なる
- ブランドバッグ:人気・保存状態・付属品で査定額が異なる
- 金・プラチナ製品:重さと当日の買取相場が価格に影響する
- 一般的な量産品・家電:査定額が大きく下がるため単品では困難
質屋の質料は店舗や貸付額で異なり、利息とは別に保管料等が含まれる場合があります。
契約前に総負担額と質流れ期限を確認してください。
元金と所定の質料を支払うと品物を受け戻せます。
期限までに受け戻さない場合は質流れとなる仕組みです。
店舗での査定・契約が完了すれば、当日中に現金を受け取れる場合があります。
生命保険の契約者貸付は解約返戻金に応じて借入額が決まる
生命保険の契約者貸付とは、加入している生命保険に積み立てられた解約返戻金を担保として、保険会社から資金を借り出せる制度です。
借入の根拠は解約返戻金という自分自身の積立資産であるため、一般に信用情報の照会を伴いません。
借入可能額は保険会社・商品・契約内容によって異なります。
例えば、第一生命が公表する貸付限度額には、解約返戻金の7割・8割とする商品があります。
- 解約返戻金が積み立てられている保険(終身・養老・個人年金等)が対象
- 掛け捨て型(定期保険)には解約返戻金がなく利用不可
- 借入可能額は保険会社・商品・契約内容によって異なる
- 利率は保険会社・保険商品・契約日によって異なる
20万円を借りるには、たとえば貸付上限が解約返戻金の80%なら25万円以上の解約返戻金が必要です。
実際の貸付割合は契約により異なります。
貸付利率・返済期限・利息の計算方法は契約内容で異なります。
明治安田生命の利率案内のように契約日別の利率が設定されている例もあるため、契約中の保険会社で確認してください。
手続きは保険会社の窓口またはWebから申請でき、入金までの日数は保険会社によって異なります。
掛け捨て型の保険には解約返戻金が存在しないため、まず加入している保険の種類を確認してください。
定期預金担保貸付は定期預金を担保にして借りられる銀行サービス
定期預金担保貸付とは、銀行に預けている定期預金を担保として、所定の割合を上限に融資を受けられるサービスです。
割合は金融機関・商品により異なります。
金利は定期預金の適用金利に一定の利率を上乗せする商品があり、消費者金融と比較すると低くなる傾向があります。
例えば担保評価割合が90%の場合、20万円の定期預金から借りられる上限は18万円です。
20万円借りるには約22万2,223円以上の預金残高が必要になります。
利用可能な手続きは金融機関によって異なるため、口座を持つ銀行に確認してください。
定期預金を解約せずに現金を手元に置けるため、満期まで利息を受け取り続けながら資金を調達できる点が特徴です。
ただし、担保となる定期預金を保有している方に限られる手段であり、預金がない場合は利用できません。
急ぎで20万円が必要な状況で定期預金を保有している方は、定期預金の解約と担保貸付の費用・条件を比較しましょう。
すでに持っているクレジットカードのキャッシング枠を確認する
キャッシング枠がすでに設定されているクレジットカードなら、枠の範囲内で新たな申込審査なしに借りられる場合があります。
ATMや振込で現金を受け取れるため、枠が残っていれば当日中に用意できることもあります。
ただし、延滞などがあると、カード会社が定期的に行う確認(途上与信)により、枠が減らされたり利用停止になっていたりすることがあります。
枠がない場合や20万円に足りない場合は、新たに審査が必要です。
利用前に、カード会社のアプリや会員ページで現在のキャッシング可能額と金利を確認しましょう。
勤務先の従業員貸付や給与前払いサービスが使えないか確認する
給与前払いサービスとは、勤務先が導入している場合に、当月の勤務実績に応じた給与の一部を給与支払日より前に受け取れる仕組みです。
すでに働いた分の賃金を前倒しで受け取るという性質上、借入とは異なる仕組みで、一般に信用情報の照会は行われません。
受取可能な金額は実際の勤務実績と勤務先の制度で決まります。
20万円の前払いには、その金額に見合う支給済みでない賃金が必要です。
利用できるかどうかは勤務先が対応サービスを導入しているかどうかに依存するため、まず人事・総務担当者に確認しましょう。
返済という概念がなく、次の給与支払日に前払い分が差し引かれるだけのため、借入とは異なります。
申請を行う際は、翌月の手取りが減る点を必ず考慮しておいてください。
勤務先によっては、福利厚生として従業員にお金を貸す従業員貸付制度(社内貸付)を設けている場合もあります。
社内の制度のため、一般に信用情報機関への照会は行われませんが、勤続年数や資金使途などの条件や社内審査があります。
貸付額・利率・手続きにかかる日数は会社ごとに異なり、上司の承認が必要な場合もあるため、就業規則や人事・総務担当者に確認しましょう。
家族・知人からの借入は金銭消費貸借契約書を作成して後のトラブルを防ぐ
家族や知人からの借入は、信用情報とは無関係に成立するため、信用情報に傷がある状態でも交渉次第で実現できる手段です。
ただし、口約束だけで金銭の貸し借りを行うと、返済条件の認識違いや感情的なトラブルに発展するリスクがあります。
20万円という金額は、人間関係に深刻な影響を与えかねない水準であるため、金銭消費貸借契約書を作成することを強くおすすめします。
- 貸借金額(20万円)
- 返済期日・返済方法(振込・手渡し等)
- 利息の有無と利率(借入額20万円の場合の利息制限法上限は年18%)
- 貸主・借主の署名・押印(各自1部保管)
契約書には貸借金額・返済期日・利息の有無・返済方法を明記し、貸主・借主の双方が署名・押印したうえで各自1部ずつ保管してください。
利息を設定する場合、借入元金20万円に対する利息制限法上の上限金利は年18%です。
その借入金が無利子などの場合には利子に相当する金額の利益を受けたものとして、その利益相当額は、贈与として取り扱われる場合があります。
返済スケジュールを現実的な範囲で設定し、毎月の返済を滞りなく実行することが、借入後も人間関係を維持する前提条件です。
不用品の売却や日払いの仕事で不足分を補う
売却や仕事による収入は借入ではないため、信用情報を参照せずに資金を用意できます。
ただし、20万円に届くかどうかは、手元にある品物の価値や働ける日数によって決まります。
| 品目 | 目安査定額 | 20万円達成の難易度 |
|---|---|---|
| 高級腕時計 (ロレックス等) | 型番・真贋・状態・相場による | 単品で届く場合もある |
| ブランドバッグ (LV・エルメス等) | モデル・保存状態・付属品による | 複数点必要な場合もある |
| 金・プラチナ アクセサリー | 重量・品位・当日の相場による | 必要点数は重量で変わる |
| スマートフォン ノートPC(3年超) | 機種・容量・傷・動作状態による | 単品では難しいことが多い |
家電やスマートフォンは単品で20万円に届くことは少ないため、複数の品目を組み合わせて売却するのが現実的です。
日払い・週払いに対応した仕事なら、勤務した分の賃金を早めに受け取れる場合があります。
例えば日給1万円の仕事では、額面20万円に達するまで20日分の勤務が必要です。
クラウドソーシングは未経験だと単価が低くなりやすく、1件500円の案件なら20万円に400件以上が必要になる計算です。
全額を用意するのが難しくても、売却や仕事で一部をまかなえれば、借りる金額とその後の返済負担を減らせます。
公的貸付制度で20万円を低金利・無利子で借りる方法
消費者金融や質屋の利用が難しい状況でも、国や自治体が運営する公的貸付制度を活用できる場合があります。
ただし、貸付の上限や資金使途に制限があり、20万円を必ず用意できるわけではありません。
公的貸付制度では、制度の目的に応じて生活状況・就労状況・世帯構成・資金使途・返済見込みなどが確認されます。
制度ごとに審査があります。
ただし、いずれの制度も対象者の条件が明確に定められており、誰でも利用できるわけではありません。
自分がどの制度の対象に該当するかを確認したうえで、窓口への相談を進めてください。
生活福祉資金貸付は生活状況に応じて資金の種類と条件が異なる
生活福祉資金貸付制度は、低所得世帯・障害者世帯・高齢者世帯を対象に、都道府県社会福祉協議会が運営する公的な貸付制度です。
緊急小口資金では、緊急かつ一時的な生活費として最大10万円を無利子で借りられます。
総合支援資金の生活支援費は、2人以上の世帯で月額20万円以内、単身世帯で月額15万円以内です。
貸付期間は原則3か月(延長で最長12か月)で、連帯保証人ありの場合は無利子、なしの場合は年1.5%です。
- 緊急小口資金:最大10万円・無利子・緊急かつ一時的な生活費に対応
- 総合支援資金の生活支援費:2人以上月20万円以内・単身月15万円以内。原則3か月(延長時最長12か月)、保証人あり無利子/なし年1.5%
- 申込窓口:居住地の市区町村社会福祉協議会
- 即日融資には非対応(申込から数週間かかる場合あり)
申込窓口は居住地の市区町村社会福祉協議会であり、収入状況や生活実態を確認する面談が必要です。
審査では収入状況や生活状況、資金使途、返済見込みなどが確認されます。
提出書類や面談の有無は社会福祉協議会の案内に従ってください。
信用情報に傷があっても申込自体は可能ですが、制度の趣旨に沿った資金使途であることが条件となります。
詳しい条件は厚生労働省の貸付条件で確認してください。
求職者支援資金融資は対象者の世帯構成等で月5万〜10万円が上限となる
求職者支援資金融資は、職業訓練受講給付金を受給できる方など一定条件を満たす人を対象に、職業訓練期間中の生活費不足を補う制度です。
貸付上限は、配偶者・子・父母と同居または生計を一にしている方は月額10万円、それ以外の方は月額5万円です。
この上限額に受講予定訓練の月数を掛けた金額が、総貸付額の上限になります。
貸付利率は信用保証料0.5%を含めて年2.0%です。
ハローワークで要件確認や必要な手続きを行い、労働金庫で融資の審査を受ける流れです。
借入できることが保証されるわけではありません。
返済開始時期や返済方式は融資契約で定められます。
利用前に返済スケジュールを確認してください。
収入がない・または少ない状態で求職活動をしている方は、ハローワークの担当者に相談してみてください。
条件は厚生労働省の制度案内でも確認できます。
母子父子寡婦福祉資金は一人親世帯などを対象とした用途別の貸付制度
母子父子寡婦福祉資金貸付制度は、一人親世帯と寡婦を対象に、都道府県・政令指定都市・中核市が運営する公的貸付制度です。
貸付メニューには生活資金・医療介護資金・住宅資金・技能習得資金など、各用途に応じた種類が設けられています。
事業開始資金、事業継続資金、修学資金、技能習得資金、修業資金、就職支度資金、医療介護資金、生活資金、住宅資金、転宅資金、就学支度資金、結婚資金(計12種類)
生活資金などの貸付上限や無利子・有利子の条件は、用途・対象者・保証人の有無によって異なります。
- 多くの貸付メニュー:連帯保証人ありの場合は無利子
- 一部の貸付メニュー:連帯保証人なしの場合は年1.0%など
- 申込窓口:居住地の福祉事務所または都道府県の担当窓口
- 審査には数週間を要するため早めの相談が必要
連帯保証人を立てられない場合に年1.0%などの利率が適用される貸付メニューもあります。
資金の種類によって例外があるため、自治体で確認しましょう。
申込窓口は居住地の福祉事務所または都道府県の担当窓口であり、戸籍謄本・収入証明書などの書類提出が必要です。
公的制度であっても利用には審査があり、資金使途・返済見込みなどが確認されます。
信用情報の扱いを含め、条件は自治体に確認してください。
一人親世帯で生活費や医療費の不足に直面している方は、まず居住地の福祉事務所に問い合わせてみてください。
借りる前に住居確保給付金など返済不要の支援も確認する
お金が足りない原因が失業や収入の減少にある場合は、借りる前に返済不要の支援制度も確認しておきましょう。
住居確保給付金は、離職や収入の減少で家賃の支払いが難しくなった方に、原則3か月(最長9か月)家賃相当額を自治体が家主へ支給する制度です。
家賃の負担が減れば、手元の資金をほかの支払いに回せます。
収入や資産の要件があるため、まずはお住まいの自治体の自立相談支援機関に相談してください。
制度の概要は厚生労働省の生活困窮者自立支援制度の案内で確認できます。
このほか、自治体独自の給付や手当が設けられている場合もあります。
属性別に見る20万円の現実的な調達手段
無職・専業主婦・学生という属性ごとに、利用できる調達手段は大きく異なります。
消費者金融の審査では安定した収入があるかが最重要項目となるため、収入の有無や種類によって選べる手段が絞られるのが実態です。
自分の属性に合った手段を最初に把握することで、審査落ちを繰り返すリスクを減らせます。
以下では、属性別に利用条件を確認すべき調達手段を整理します。
無職の場合は公的貸付制度と質屋が最初に検討すべき選択肢になる
給与収入がない場合、消費者金融の申込条件に合わないことが多くあります。
ただし、年金などの収入や保有資産、制度の違いにより判断は異なります。
貸金業法の総量規制は原則として貸金業者からの個人向け借入を対象とし、年収の3分の1が目安です。
銀行ローンは総量規制の直接の対象ではありません。
現実的な選択肢の第一は、前のセクションで解説した公的貸付制度です。
生活福祉資金貸付制度や緊急小口資金は、審査の軸が収入スコアではなく生活状況・世帯構成に置かれているため、無職であっても対象条件を満たせば利用できます。
- 生活福祉資金貸付制度・緊急小口資金(生活状況・世帯構成で審査)
- 質屋(担保品の査定額を基準に判断。本人確認は必要)
- 年金などの収入がある場合:消費者金融・銀行の申込条件を個別に確認(収入がない場合は原則対象外)
第二の選択肢は質屋です。
質屋は担保となる品物の査定額を基準に貸付額を決めるため、職業や収入、信用情報を貸付判断の根拠にしないのが一般的です。
貴金属・ブランド品・時計など、査定額が高い品物を複数保有している場合は、20万円相当の調達が現実的な範囲に入ります。
まずは社会福祉協議会の窓口か近隣の質屋に相談してみてください。
専業主婦は配偶者の収入を合算できる消費者金融の配偶者貸付を確認する
本人に収入がない場合、通常の消費者金融ローンでは申込条件に合わないことがあります。
ただし、配偶者貸付という制度を設けている消費者金融では、配偶者の収入を合算したうえで審査を行うため、専業主婦でも申込資格が生じる場合があります。
配偶者貸付では配偶者の同意と婚姻関係を証明する書類が求められます。
収入証明書なども法令・取扱業者の条件に応じて必要です。
- 配偶者の同意書
- 配偶者の収入証明書(源泉徴収票・給与明細等)
- 婚姻関係を証明する書類(戸籍謄本等)
- 申込者本人の本人確認書類
配偶者貸付でも申込者本人と配偶者の収入・借入状況などが審査されます。
本人の信用情報が軽視されるとは限りません。
ただし、配偶者貸付を取り扱っている消費者金融は限られており、大手では対応していないケースもあるようです。
申込前に各社の公式サイトで配偶者貸付の取扱い有無と条件を確認してから手続きを進めてください。
配偶者に内緒で借りようとする場合、同意書の取得が必須となる時点で手続きが成立しない点にも留意が必要です。
学生は奨学金の緊急採用制度や学校独自の支援制度を先に調べる
学生が20万円を調達する場面では、消費者金融よりも先に学校・奨学金機関が提供する制度を確認する順序が重要です。
JASSO(日本学生支援機構)は、家計が急変した学生を対象に貸与奨学金の緊急採用・応急採用制度を設けています。
申請期限は家計急変の時期によって異なります。
緊急採用・応急採用では、進学後の家計急変は発生から12か月以内、進学前の家計急変は進学後3か月以内が申請期限の目安です。
その他の条件はJASSO公式案内で確認してください。
- JASSO奨学金の緊急採用・応急採用(進学後の急変は原則12か月以内など)
- 学校独自の緊急支援制度(実施・金額・条件は学校ごとに異なる)
- 消費者金融:アルバイト収入があれば申込可能だが信用情報に傷があると困難
大学・短大・専門学校によっては独自の緊急支援制度を設けている場合があります。
給付・貸付の別や金額は学校によって異なります。
学生は貸金業法上、アルバイト収入があれば消費者金融への申込自体は可能ですが、信用情報に傷がある状態では審査通過の可能性は低くなります。
まず学校の学生支援窓口・奨学金担当部署に状況を説明し、利用できる制度の有無を確認してください。
ブラックリストが解除されるまでの期間と信用回復の進め方
信用情報には情報の種類ごとに登録期間が定められています。
「ブラックリスト状態は一生続く」と誤解している方もいますが、各信用情報機関には登録期間の上限が定められており、期間を過ぎれば記録は削除されます。
登録期間の起算点は、契約終了日・情報の発生日・官報に掲載された決定日など、登録項目によって異なります。
現在の状態を正確に把握したうえで、解除後の信用回復に向けた準備を並行して進めることが、将来の借入環境を整えるうえで現実的な対応です。
このセクションでは、事故情報が消えるまでの期間と、その間にできるクレジットヒストリーの積み上げ方について解説します。
延滞・債務整理などの登録期間は情報の種類と起算点で異なる
信用情報の登録期間は情報の種類と機関によって異なります。
契約関連の情報は契約終了後5年以内などとされ、KSCの官報情報には別の基準があります。
CICでは、契約に関する情報は原則として契約中および契約終了後5年以内とされています。
個々の記録の表示内容や起算点は開示報告書で確認します。
JICCでも契約・返済に関する情報の多くは契約終了後5年以内です。
破産や債務整理の登録情報についても、契約時期・情報の種類ごとに公式の登録期間を確認します。
KSCでは、取引に関する情報は契約終了から5年以内、破産・民事再生の官報情報は手続開始決定日から7年を超えない期間登録されます。
| 機関 | 申込情報 | 契約・返済情報 | 破産・民事再生に関する情報 |
|---|---|---|---|
| CIC | 照会日から6か月 | 契約中および 終了後5年以内 | 官報情報自体は収集しない 関連する契約情報は登録内容で判断 |
| JICC | 照会日から6か月以内 | 契約終了後5年以内など (契約時期等で異なる) | 契約・返済情報等の登録項目と 時期により異なる |
| KSC | 利用日から1年以内 | 契約中および 終了後5年以内 | 官報情報:手続開始決定から 7年を超えない期間 |
契約情報は契約終了日、官報情報は手続開始決定日など、起算点が異なります。
単純に完済日から一律5年・7年と数えないでください。
返済に問題がある場合は、債務の状況を整理し、返済の見通しが立たなければ専門窓口へ相談しましょう。
信用情報が回復するまでの期間にクレジットヒストリーを積み上げる方法がある
情報が削除された後の審査も、金融機関が収入・返済能力などを含めて個別に判断します。
信用情報に登録された利用履歴が少ない状態は、俗にスーパーホワイトと呼ばれることがあります。
ただし、正式な審査区分ではありません。
返済履歴の有無だけで審査結果は決まりません。
無理な新規契約を増やさず、既存の支払いを期日どおりに続けることを優先しましょう。
携帯端末の分割払い契約やクレジットカードなどは、利用内容が信用情報に登録される場合があります。
ただし、いずれも新たな審査が必要になることがあります。
- 携帯端末の分割払い:契約に審査がある。支払状況が登録される場合あり
- デポジット型クレジットカード:保証金が必要でも審査はある
- 預金担保型の商品:対象預金や契約条件に制限がある
デポジット型クレジットカードは保証金を預けて利用する商品ですが、発行に審査がある点は変わりません。
無理な支出はなるべく控え、期日どおりの支払いと家計の安定を優先しましょう。
いずれの手段も、延滞せず期日どおりに支払いを続けることが前提です。
信用回復のペースは信用情報機関が定める期間に依存しますが、その間も家計管理を継続し、必要に応じて開示結果を確認してください。
困ったときに頼れる公的相談窓口と活用の流れ
資金調達で行き詰まったとき、あるいは怪しい業者に接触してしまったときに、無料で相談できる公的窓口が複数存在します。
これらの窓口は、借入の可否を判断する場所ではなく、現状の整理・リスクの把握・次の手順の確認を専門家と一緒に行うための場所です。
闇金被害や多重債務の問題は、一人で抱え込むほど状況が悪化する傾向があります。
早い段階で専門窓口に連絡することで、取り得る選択肢が広がる場合があります。
以下では、利用目的別に3つの窓口の役割と活用方法を整理します。
日本貸金業協会の貸金業相談・紛争解決センターは無料で借入相談に対応する
日本貸金業協会の貸金業相談・紛争解決センターは、消費者金融や貸金業者に関するあらゆる相談を無料で受け付けています。
電話番号は0570-051-051で、平日9時から17時まで対応しており、予約不要で利用できます。
相談内容は、借入先の選び方・返済が苦しい場合の対処・業者とのトラブルまで幅広く対応しており、借入を検討している段階から利用できる点が特徴です。
- 電話番号:0570-051-051
- 対応時間:平日9時〜17時(予約不要)
- 相談内容:借入先の選び方・返済困難・業者とのトラブル・紛争解決支援
- 費用:無料
借入先が正規の貸金業者か判断する際の相談や、返済困難・トラブルに関する相談ができます。
ただし、個別の申込みで審査に通るかどうかを判定する窓口ではありません。
紛争解決センターとしての機能も持っており、業者との間でトラブルが発生した場合には、中立的な立場からの解決支援も行っています。
業者との交渉に困っている場合は、紛争解決センターを通じた第三者介入を求めることで、直接交渉よりも穏やかに問題が解決するケースがあります。
相談内容は秘密が守られるため、現在の状況を率直に話しましょう。
法テラスは収入要件を満たせば弁護士費用の立替制度を利用できる
法テラス(日本司法支援センター)は、国が設立した法律支援機関であり、収入が一定水準以下の方を対象に弁護士費用の立替制度を提供しています。
電話番号は0570-078374で、平日9時から21時、土曜9時から17時まで対応しています。
民事法律扶助の収入要件は、単身者の場合月収182,000円以下、東京・大阪などの大都市では200,200円以下が目安です。
配偶者の収入・資産や家賃負担なども条件に影響し、審査で認められると弁護士・司法書士費用などの立替えを利用できます。
- 電話番号:0570-078374
- 対応時間:平日9時〜21時・土曜9時〜17時
- 収入要件の目安:単身者で月収182,000円以下(東京・大阪などは200,200円以下。資産要件もあり)
- 弁護士費用を立替・後から分割返済する制度あり
多重債務の整理・自己破産の申立て・債務整理の手続きといった、弁護士への依頼が必要な場面で特に有効です。
弁護士費用が用意できないために法的手続きを諦めている方は、まず法テラスへ問い合わせてください。
費用の心配なく専門家に相談できる環境を確認することが、状況を打開する最初の手順になります。
消費生活センターは闇金被害や悪質業者への対処法を無料でアドバイスする
消費生活センターは、各都道府県・市区町村が設置する公的な相談機関であり、闇金被害や悪質業者とのトラブルへの対処法を無料でアドバイスしています。
全国共通の相談番号は188(いやや)で、最寄りの消費生活センターへつながります。
闇金業者からの違法な取り立てを受けている場合、消費生活センターは対処の手順を整理したうえで、警察や弁護士・司法書士への橋渡しも行っています。
「審査なし」を謳う業者に個人情報を送ってしまった場合も、情報売買による二次被害を防ぐための対応策を相談できます。
被害が深刻になる前に相談することで、取り得る対処の幅が広がります。
自分一人で抱え込まず、消費生活センターに状況を話しましょう。
ブラックリストで20万円を借りる方法に関するよくある質問
ブラックリスト状態での資金調達には、業者の選び方・審査の仕組み・返済計画など、判断に迷いやすいポイントが数多くあります。
闇金への接触リスクや、制度の誤解から生じる申込ミスを防ぐためにも、よくある疑問への正確な理解が欠かせません。
ここでは、特に相談件数の多い5つの質問に対して、法律・制度・数値の根拠をもとに回答します。
ブラックリストでもクレジットカードのキャッシング枠は使えますか?
すでにキャッシング枠が設定されていて利用可能額が残っていれば、枠の範囲内で利用できる場合があります。
ただし、延滞などがあると、カード会社の途上与信によって枠が減らされたり、利用が停止されていたりすることがあります。
新たに枠を設定したり増額したりする場合は、改めて審査が必要です。
まずはカード会社のアプリや会員ページで、現在のキャッシング可能額を確認してください。
在籍確認の電話を職場にかけてもらわずに借りられますか?
在籍確認の方法は業者によって異なり、電話以外の手段で対応している消費者金融も存在します。
在籍確認とは、申告した職場に実際に在籍しているかを確認する手続きで、貸金業者が返済能力を判断するために行うものです。
貸金業者によっては、給与明細などの書類や申告内容で勤務実態を確認し、職場への電話連絡を省略する場合があります。
在籍確認の方法を申込前に相談できる業者も存在します。
申込前に電話またはチャットで確認すると、職場への連絡を避けられるかどうかを把握できます。
在籍確認の実施方法は各社・申込内容によって異なり、電話なしを事前に保証できるとは限りません。
在籍確認の方法は業者ごとに異なりますので、申込前に公式サイトまたは問い合わせ窓口で確認しましょう。
20万円を借りた場合の毎月の返済額はいくらになりますか?
返済額は金利と返済期間によって変動しますが、目安として計算した数値を参照してください。
20万円の借入には、利息制限法上の上限である年18.0%を仮定して試算します。
実際の返済額は各社の返済方式で変わります。
年利18.0%・返済期間12回(1年)で元利均等返済を仮定すると、毎月の返済額は約18,336円です。
返済期間を24回(2年)に延ばすと毎月の返済額は約9,985円に下がりますが、支払う利息の総額は増加します。
- 返済期間12回(1年):毎月約18,336円・総返済額 約220,032円
- 返済期間24回(2年):毎月約9,985円・総返済額 約239,636円
- 返済期間36回(3年):毎月約7,230円・総返済額 約260,297円
※元金20万円・年率18%・毎月利率を年率の12分の1とする元利均等返済の概算です。
実際は日割り計算、返済方式、端数処理などにより異なります。
借入前に各業者の公式サイトに設置されているシミュレーターを使って、実際の返済額を試算しましょう。
総量規制があると20万円は借りられませんか?
年収と貸金業者からの既存借入の状況が総量規制の範囲内でも、審査によっては借入できません。
総量規制とは、貸金業者からの借入総額が年収の3分の1を超えてはならないとする貸金業法上のルールです。
単純計算では年収60万円の3分の1は20万円ですが、実際には返済能力の審査や借入状況の確認が必要です。
ただし、複数の貸金業者からすでに借入がある場合は、それらの残高も合算して上限が計算されます。
銀行カードローンは貸金業法の適用外であるため総量規制の対象にはなりませんが、銀行独自の審査基準が設けられており、信用情報に傷がある状態では審査通過が難しい傾向があります。
現在の借入残高の合計が年収の3分の1に近い状況であれば、まず残高を減らすことを優先してください。
ブラックリスト中でもカードローンの審査に通ることはありますか?
審査結果は金融機関が個別に判断するため、過去の延滞歴があっても審査通過の可否を一律には判断できません。
申込ブラックは短期間の申込履歴を指す俗称です。
照会記録の登録期間は通常6か月以内ですが、それだけで審査の可否が決まるわけではありません。
延滞ブラックと呼ばれる状態でも、記録期間は契約状況・登録項目によって異なります。
情報が削除されれば融資が保証されるというものではありません。
- 申込履歴:照会日から原則6か月以内に削除。審査結果は別
- 延滞記録:契約終了後5年以内など、登録項目により異なる
- 債務整理:登録される情報と保存期間は機関・契約状態ごとに確認
- 破産・民事再生の官報情報:KSCでは手続開始決定日から7年を超えない期間
債務整理に関する情報は登録機関・内容によって異なります。
審査への影響も金融機関の判断に左右されるため、開示報告書で具体的な登録内容を確認しましょう。
自分の信用情報の状態を把握したうえで、CIC・JICCへの開示請求で現在の記録内容を確認してから申込先を絞ることをおすすめします。
まとめ:ブラックリスト状態での借入は手段の優先順位を正しく判断しよう
信用情報に傷がある状態でも、合法的に20万円を調達できる手段は複数存在します。
まず確認すべきは自分の信用情報の状態です。
申込ブラック・金融ブラック・スーパーブラックはいずれも俗称です。
開示報告書で具体的な記録内容を確認しましょう。
信用情報と返済能力、資金の使途に応じて、公的相談窓口・公的貸付制度・給与前払い・質屋・正規の消費者金融などの選択肢を比較しましょう。
信用情報の照会を伴わないことが多い質屋や給与前払いサービスは、信用情報に傷がある場合も検討しやすい選択肢です。
公的貸付制度は審査に時間がかかる反面、無利子または低金利で借りられるため、急ぎでない場合は優先して調べる価値があります。
信用情報には所定の登録期間がありますが、情報削除と審査通過は同じではありません。
信用回復後に改めて申し込める状態を整えるためにも、CIC・JICC・KSCへの開示請求で現在の登録状況を確認しましょう。