
ブラックでも借りれるところはどこか。結論をお伝えすると、信用情報に登録されている事故情報の内容によって分かれます。
貸金業者として、審査の結果をお約束することはできません。
事故情報が登録されている場合、審査が慎重になることも事実です。
なお「ブラック」とは、信用情報に金融事故が登録されている状態を指す通称です。
クレジットカードの支払いを長期間延滞した場合や、任意整理・個人再生などの債務整理を行った場合などが該当します。
「ブラックリスト」という名簿が存在するわけではありません。
まずは、公表されているデータで「ブラック」の実態を確かめてみましょう。
数字で見る、「ブラック」の現実
信用情報機関・裁判所・大手消費者金融が公表しているデータから、当サイトが集計しました
記録が消えるまでの道のり
事故情報が信用情報に残る期間。起算日は「完済した日」ではなく「契約が終わった日」です
延滞・債務整理・破産CIC・JICC
破産・個人再生の官報情報KSC(銀行系)
申込みの記録CIC・JICC
申込みの記録KSC
知っておきたいこと:カードローンは完済しても、解約しなければ契約が続きます。延滞歴のある契約は、解約まで済ませないと5年のカウントが始まらない場合があります。
延滞中入金予定日から3か月以上入金なし など
返済能力に懸念があると判断されやすい
延滞の解消を最優先に。返済が難しければ借入先や公的な相談窓口へ
完済・解約済みだが5年以内異動情報が残っている期間
記録が残る間は慎重に判断される
開示請求で消える時期を確認し、申込みは1社に絞る
債務整理中・破産手続中弁護士・司法書士に依頼中
新たな借入は手続きに影響する
借入の前に担当の専門家へ相談。公的制度の利用も検討
記録が消えた開示で確認済み
現在の収入・借入状況で判断される
申込みを検討できる段階。短期間の複数申込みは避ける
割合・1人あたり件数・成約率は当サイト算出。出典:JICC「信用情報に関する統計」/司法統計年報(東京商工リサーチ集計)/アコム データブック・アイフル月次推移/CIC・JICC(登録期間)/全国銀行個人信用情報センター会員の約款(KSCの官報情報は2022年11月に10年から7年に短縮)
データが示すのは、審査が慎重なのはブラックの方に限った話ではないということです。
成約率を公表している大手2社でも、申込者の約3人に2人は契約に至っていません。
これらの記録は、契約終了から5年、銀行系の官報情報では7年で削除されますが、起算日や期間は事故の内容や信用情報機関によって異なります。
ご自身の状況は、信用情報機関に開示請求をすれば確認できます。
そこで、この記事では現在の状況を見てくれる独自審査を取り入れている中小消費者金融を紹介しています。
ただし、ブラックでも必ず借りれるわけではないので、あくまで可能性があるという前提のもとで申し込むようにしましょう。
- (フタバは73歳以下)
\審査に不安がある方におすすめ/
- 「ブラック」の正体と、信用情報機関ごとに事故情報が残る期間
- 信用情報の状態ごとに、審査でどう見られ、いま何ができるか
- 開示請求の方法と手数料、申込み前に確認しておきたいこと
このコラムを運営するフタバ株式会社は、昭和38年(1963年)の創業以来、東京都知事(5)第31502号の登録を受けて営業している貸金業者です。
はじめにお伝えしておくと、貸金業者として「ブラックでも借りられる」と申し上げることはできません。返済能力の調査は貸金業法第13条ですべての貸金業者に義務づけられており、審査を省略することはできないためです。「審査が甘い」「ブラックでも可」といった表現も、同法第16条で禁止されています。
お伝えできるのは、審査で実際に何を見ているかです。当社では、過去の記録だけでなく現在の収入と返済能力を確認して審査を行っています。この記事では、その具体的な内容と、申込前に確認しておきたい点を整理します。
創業
1963年昭和38年8月/60年超
貸金業者登録
(5)東京都知事 第31502号
日本貸金業協会
第000034号協会会員
フタバ株式会社/東京都千代田区岩本町3-2-10/代表取締役社長 福嶌暢次郎/資本金 1,000万円/東京商工会議所会員
登録の有無は金融庁「登録貸金業者情報検索サービス」で誰でも確認できます。
なお、返済シミュレーションも合わせてご確認ください。
フタバの貸付条件はこちら
超絶ブラックでも借りれるかどうかは信用情報の状態で決まる
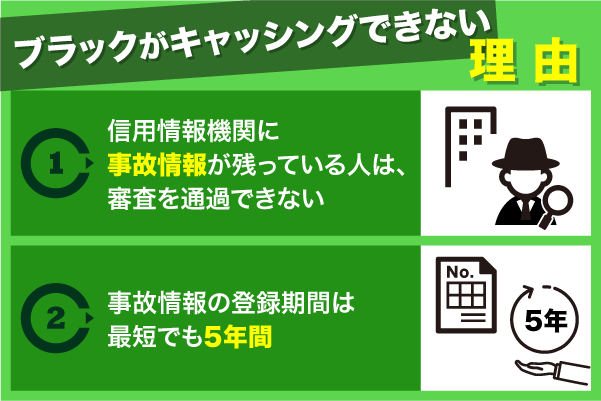
「ブラック」という名簿が実在するわけではありません。信用情報機関に、延滞などの事故情報(「異動」と呼ばれます)が登録されている状態を指す俗称です。この記録が残っていると、キャッシングの審査で返済能力に懸念があると判断されやすくなります。
個人の信用情報は、以下の3つの機関で登録・管理されています。貸金業者や銀行は、審査の際にここへ申込者の情報を照会します。
3つの機関は別々の組織ですが、CRIN(クリン)という仕組みで延滞などの情報を共有しています(全国銀行協会)。消費者金融での延滞が、クレジットカードや銀行の審査でも把握される可能性があるということです。
異動情報がある人は、登録者のおよそ5人に1人
JICCに貸金業法対象の情報が登録されている1,715.6万人のうち、異動情報がある人の割合
異動情報あり 344.2万人登録人数 1,715.6万人
異動情報は「入金予定日から3か月以上入金がないもの」など。割合は当サイト算出。出典:JICC「信用情報に関する統計」
返済能力の調査は、貸金業法13条でどの貸金業者にも義務づけられています。個人のお客様との契約では、指定信用情報機関の信用情報を使うことも同条で定められているため、信用情報を照会しない審査はありません(貸金業法13条)。
事故情報が残る期間は、機関と記録の種類によって異なります。
| 記録の種類 | CIC | JICC | KSC |
|---|---|---|---|
| 長期延滞 | 契約終了後5年以内 | 契約終了後5年以内 | 契約終了日(未完済なら完済日)から5年以内 |
| 債務整理 | 延滞などの異動として契約終了後5年以内 | 契約終了後5年以内 | 任意整理は官報情報の対象外 |
| 自己破産・個人再生 | 契約終了後5年以内 | 契約終了後5年以内 | 手続開始決定から7年以内(官報情報) |
| 申込みの記録 | 6か月 | 6か月以内 | 1年以内 |
多くの期間は「延滞を解消した日」ではなく「契約が終わった日」から数えます。カードローンは完済しても解約しなければ契約が続くため、延滞歴のある契約は、完済と解約まで済ませないと5年のカウントが始まらない可能性があります。
ご自身の記録は、信用情報機関に開示請求をすれば確認できます。手数料は以下のとおりです。
| 信用情報機関 | 手続き方法 | 手数料 | 開示までの目安 |
|---|---|---|---|
| CIC | インターネット・郵送 | 500円 | インターネットなら即時 |
| JICC | アプリ・郵送 | 1,000円(データ受取の場合) ※郵送の場合は1,300円 | アプリなら数日 |
| KSC | インターネット・郵送 | 1,000円(データ受取の場合) ※郵送の場合は1,500円 | 最短3〜5営業日(即日開示は不可) |
本人による開示請求は、審査には影響しません。JICCへの本人開示だけでも、2026年8月の1か月間で11,436件の申込みがあり、申込み前に自分の記録を確かめる人は珍しくありません。
信用情報に事故の記録がなければ、キャッシングの審査を通過できる可能性はあります。記録が残っている場合は、消えるまでの時期を確認したうえで、申込みのタイミングを判断してください。
どの貸金業者も、信用情報の確認なしに貸付けを行うことはできません。
数字で見る「ブラック」の実態
延滞などの記録が登録されている件数
長期の延滞があると、信用情報に「異動」と記録されます。いわゆるブラックと呼ばれる状態です。 なおこれは件数で、人数ではありません。1人が複数の契約で記録を持つこともあります。[1]
新規の申込照会
246万件前年比 +9.0%
契約後の状況照会
929万件前年比 +3.0%
個人の借入残高
11兆8,744億円前年比 +4.7%
1人あたりの借入残高は、18年で半分になりました
貸金業者からの無担保・無保証の借入れ/残高がある人の平均
差は59.2万円です。18年で約51%減りました。[2]
2007年は、6.5人に1人が5件以上から借りていました
利用者100人あたりの人数/2007年2月末時点
当時の利用者は約1,170万人で、そのうち5件以上から借りていた人は約180万人でした。割合は15.4%です。
この人たちの平均借入総額は約240万円で、いまの1人あたり残高57.7万円の約4.2倍あります。[3]
2010年に改正貸金業法が完全施行され、年収の3分の1を超える借入れは原則禁止になりました。
この数字を見て考えていること
実際に審査と融資を行っている貸金業者として、3点だけお伝えします。
- 延滞の記録は537万件あります。審査に不安を感じている方は、めずらしくありません。 金融庁の委託調査では、消費者金融を利用した人の借入目的で最も多いのは 「生活費の不足を補うため」で45.9%でした。[4]
- 貸せる金額は法律で抑えられています。それでも新規の申込は前年より9.0%増えました。[1] この状況で「審査なし」「絶対借りれる」と広告できる正規の業者はありません。 そう書いているのは違法な業者です。
- 信用情報を確認して審査します。省くことはできません。 ただし過去の記録だけで判断しているわけではなく、いまの収入と返済能力を見ています。
出典
- 株式会社シー・アイ・シー「貸金情報統計」cic.co.jp(異動情報件数、照会件数、登録残高)
- 日本貸金業協会「データでみる貸金業界」1人あたり借入残高の推移
- 金融庁「貸金業法改正等の概要」(改正前の貸金市場と多重債務の状況)
- 金融庁委託/株式会社MSS「貸金業利用者に関する調査・研究」調査結果報告書
割合と増減率は、公表されている数値から計算しました。 統計の基準日は資料ごとに違うため、時点をそろえられない数値は並べていません。 借入残高については、金融庁の資料とCICの統計で集計する範囲が違うため、 2つをつないだ推移としては扱っていません。数値は公表元の最新版で更新します。
信用情報に登録された金融事故は最短でも5年間~7年間残る
キャッシングをブラックの人が利用するには、事故情報が残っている間は、審査が慎重になります。
金融事故として登録されるのは、以下の情報です。
・返済日より61日以上または3ヵ月以上の支払遅延(延滞)があるものまたはあったもの
・返済ができなくなり保証契約における保証履行が行われたもの
・裁判所が破産を宣告したもの(破産手続開始の決定がされたもの)
登録される期間は、事故情報の種類ごとに異なります。
それぞれの登録期間は、以下の通りです。
| 事故情報の種類 | 登録期間 |
|---|---|
| 61日以上の連続延滞 | 完済後から約5年間 |
| 任意整理 | 完済後から約5年間 |
| 個人再生 | 手続き終了後から約5~7年間 |
| 自己破産 | 免責確定後から約7年間 |
| 代位弁済 | 返済完了から約5年間 |
KSCは2021年時点まで、自己破産・個人再生の履歴を最長10年登録していました。
しかし2022年に登録期間の短縮が行われたことで、現在は7年に短縮されています。
また、官報情報については、登録期間を10年間から7年間に短縮しておりますので併せてご報告いたします。
引用:一部情報の登録終了および登録期間の短縮について|一般社団法人 全国銀行協会
金融事故の経験がある人でも、発生から5年~7年経過していれば消えている可能性が高いです。
また以下の情報は、金融事故として登録されません。
- 61日以内(2ヵ月以内)の滞納・延滞
- 過払い金の請求
- クレジットカードやローンの短期解約
返済が遅れてしまっても、2ヵ月以内に返済すれば履歴は残らないケースが多いです。
ブラックだけどキャッシングを利用したいと考えている人は、自身の信用情報を一度よく確認しておいてください。
超絶ブラックでも即日借りれる可能性がある消費者金融13選【中小】
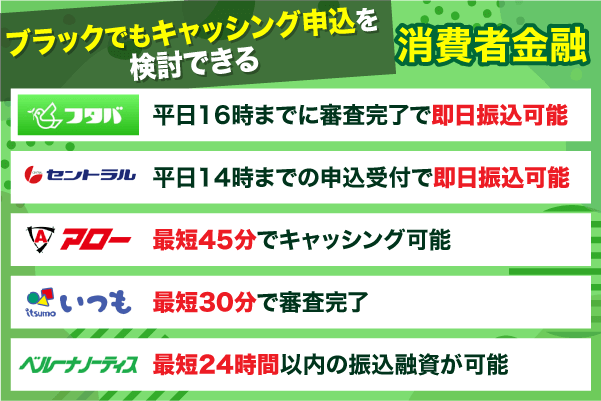
ブラックでもキャッシングを申し込みたいと考えている人は、消費者金融を頼るのがおすすめです。
信用情報に傷がある方でも借入できる可能性があるので、ブラックだけど今すぐお金が必要な方は検討してみましょう。
はじめてのお客さまへ | キャッシングのことならキャッシングのフタバへ。
- 大手消費者金融や銀行カードローンに落ちた方でも借入できる可能性がある
- 過去の信用情報より現在の収入や返済能力を重視する傾向がある
- 独自の審査基準なので、審査に不安がある人でも申し込みやすい
以下の消費者金融は、登録貸金業者情報検索サービスに記載がある正規の業者なので安心して利用できます。
|
\ 創業50年以上の信頼と実績 / 
※16時までのお申込みに限ります |
\ 最短30分審査・最短即日融資 / 
※平日14時までの申込で当日振込可能 |
| 貸金業者名 | 融資スピード※ | 金利(実質年率) | 借入限度額 | 無利息期間 | 貸金業者登録番号 |
|---|---|---|---|---|---|
フタバ 申込・詳細 はこちら | 最短即日 | 14.959%~ 19.945% | 最大50万円 | 最大30日間 | 東京都知事(5) 第31502号 |
セントラル 申込・詳細 はこちら | 最短即日 平日14時までの申し込みで 即日振込 | 4.8%~18.0% | 最大300万円 | 最大30日間 | 四国財務局長(10) 第00083号 |
| フクホー 詳細はこちら | 最短即日 | 7.30%~20.00% ※借入額により異なる(注1) | 5~200万円 | – | 大阪府知事(7) 第12736号 |
| いつも 詳細はこちら | 最短即日 | 4.8%~18.0% | 最大500万円 | 最大60日間 | 高知県知事(5) 第01519号 |
| ニチデン 詳細はこちら | 最短10分 | 7.3%~17.52% | 最大50万円 | 初めての方は 最大100日間 | 大阪府知事(06) 第12923号 |
| アロー 詳細はこちら | 最短即日 | 15.0%~19.94% | 最大200万円 | – | 愛知県知事(6) 第04195号 |
| ベルーナノーティス 詳細はこちら | 最短即日 | 4.5%~18.0% | 最大300万円 | 最大14日間 | 埼玉県知事(4) 第03865号 |
| ダイレクトワン 詳細はこちら | 最短即日 | 4.9%~18.0% | 最大300万円 | 最大55日間 | 東海財務局長(15) 第00027号 |
| アルコシステム 詳細はこちら | 最短即日 | 15.0%~20.0% | 最大50万円 | – | 兵庫県中播磨県民 センター長(15) 第50158号 |
| キャネット 詳細はこちら | 最短即日 | 12.0%~20.0% | 最大500万円 | – | 近畿財務局長(6) 第00813号 |
| AZ 詳細はこちら | 最短即日 | 7.0%~18.0% | 最大200万円 | – | 京都府知事(6) 第03407号 |
| エイワ 詳細はこちら | 最短即日 | 17.9507%~ 19.9436% ※借入額により異なる(注2) | 最大50万円 | – | 関東財務局長(15) 第00154号 |
| ライフティ 詳細はこちら | 最短即日 | 8.0%~20.0% | 最大500万円 | 最大35日間 | 東京都知事(8) 第28992号 |
また、受付時間・申込の曜日・時間帯によっては、審査・振込が翌日以降の取扱となる場合があります。
(注1)フクホーの実質年率は借入額により異なります。5万円~10万円未満は7.30%~20.00%、10万円~100万円未満は7.30%~18.00%、100万円~200万円は7.30%~15.00%です。
(注2)エイワの実質年率は借入額により異なります。10万円未満は19.9436%、10万円以上50万円までは17.9507%です。
掲載内容は2026年11月時点で各社の公表情報を確認したものです。最新の条件は各社の公式サイトでご確認ください。
登録番号は、金融庁の登録貸金業者情報検索サービスで誰でも確認できます。番号の記載がない業者は、正規の貸金業者ではありません。ブラックでも借りれるところを探す上でも、必ず正規の貸金業者を選びましょう。
- ダイレクトワン|無利息期間が最大55日間と長く、店頭窓口でも申し込めます
- アルコシステム|兵庫県に本社を置く貸金業者で、限度額は50万円までです
- キャネット|京都・大阪・滋賀・神奈川に店舗があり、来店での申し込みにも対応しています
- AZ|上限金利が15.0%で、今回紹介する13社の中では最も低い設定です
- エイワ|審査担当者との面談を行う対面与信が特徴です
- ライフティ|35日間の無利息期間があり、1,000円単位で借入できます
このうち申込の多い6社について、下で詳しく解説します。
年齢20歳以上で安定した返済能力があれば、誰でも申し込みできます。
アルバイトやパート、派遣社員のお客さまは、安定した収入があることが条件となります。
引用:よくあるご質問|フタバ
ただし審査を通過できるかどうかは、実際に申請してみなければわかりません。
ブラックだがキャッシングを利用したいと考えている人は、まず借入診断を試してみてください。
ここでは、それぞれの消費者金融がもつ特徴について詳しく解説します。
フタバは他社借入があっても申込できる|平日16時までの審査完了で即日振込
- 平日16時までの審査完了で即日融資可能
- 3問診断で借入の可否がすぐわかる
- 初めての人は30日間利息0円
フタバは平日16時までに審査完了できれば、即日キャッシングできる消費者金融です。
20歳以上で安定した収入と返済能力がある人なら、パソコン・スマホですぐ申し込みできます。
過去に金融事故を起こした経験がある場合でも、申込内容によっては契約できるかもしれません。
またフタバは3問診断を利用することで、申込前に審査結果をシミュレーションできます。
たとえ借入不可と診断されても、信用情報に履歴が残ることはないです。
キャッシングの審査を無事通過できるか不安な人は、まず借入診断を試してみてください。
| 融資スピード※ | 最短即日 |
|---|---|
| 金利(実質年率) | 14.959%~19.945% |
| 借入限度額 | 最大50万円 |
| 無利息期間 | 最大30日間 |
| 返済期間 (返済回数) | 最長6年(2~72回) |
| 申込条件 | 【以下の条件をすべて満たす方】 ・年齢が20歳以上73歳以下 ・安定した収入と返済能力がある |
| 運営元 | 【フタバ株式会社】 〒101-0032 東京都千代田区岩本町3-2-10 |
また、受付時間・申込の曜日・時間帯によっては、審査・振込が翌日以降の取扱となる場合があります。
セントラルは全国のセブン銀行ATMで手数料0円|平日14時までの申込で即日融資
- 平日14時までの申込完了で即日融資可能
- 自動契約機(セントラルくん)でCカードを発行できる
- セントラルATMなら取引手数料0円
自動契約機(セントラルくん)で申し込む場合は、その場でCカードを発行できます。
Cカードがあれば日本全国のセブン銀行ATMで、24時間いつでも借入・返済を行うことが可能です。
※システムメンテナンスや年末年始など、時間帯によっては利用できない場合があります。
またセントラルの場合、セントラルATMでの取引手数料は無料です。
ブラックでもキャッシングできるとは限りませんが、契約さえ完了すれば手数料0円で借入・返済が行えます。
セントラルATMが利用できるのは、東京・神奈川・埼玉・大阪・岡山・愛媛・香川・高知の8エリアです。
キャッシングで現金を今すぐ用意したい人は、ぜひ申し込みを検討してみてください。
| 融資スピード※ | 最短即日 |
|---|---|
| 金利(実質年率) | 4.8%~18.0% |
| 借入限度額 | 最大300万円 |
| 無利息期間 | 最大30日間 |
| 返済期間(返済回数) | 最長4年(1~47回) |
| 申込条件 | 【以下の条件をすべて満たす方】 ・年齢20歳以上 ・定期的な収入と返済能力がある ・セントラルが定める基準を満たしている |
| 運営元 | 【株式会社セントラル】 〒790-0013 愛媛県松山市河原町9-2 クロカワビル2F |
また、受付時間・申込の曜日・時間帯によっては、審査・振込が翌日以降の取扱となる場合があります。
フクホーは来店不要・24時間申込に対応|最短即日融資も可能
- 24時間いつでも申し込み可能
- 来店不要で全国から申し込みできる
- 最短即日融資も可能
フクホーは、最短即日融資にも対応している消費者金融です。
ただし、申し込み時間帯によっては対応できない場合があります。
20歳以上で安定した収入がある人なら、パソコン・スマホから申し込みできます。
来店不要で全国から申し込みできるため、忙しい人でも利用を検討しやすいでしょう。
また、フクホーは24時間いつでも申し込み可能で、お借入れ診断や返済シミュレーションも利用できます。
審査結果の案内は、申し込み時間帯により翌日以降となる場合があります。
キャッシングの審査が不安な人は、まず借入診断を試してみてください。
| 融資スピード※ | 最短即日 |
|---|---|
| 金利(実質年率) | 7.30%〜18.00% |
| 借入限度額 | 5万円〜200万円 |
| 無利息期間 | – |
| 返済期間(返済回数) | 借入日から最長5年以内/2回~60回以内 |
| 申込条件 | 20歳以上で安定した収入がある方 |
| 運営元 | 【フクホー株式会社】 〒541-0059 大阪市中央区博労町3-5-1 御堂筋グランタワー15階 |
また、受付時間・申込の曜日・時間帯によっては、審査・振込が翌日以降の取扱となる場合があります。
いつもは最短30分で審査完了|無利息期間は最大60日
- 最短30分※で審査完了
- 最大60日間の無利息サービスが使える
- PayPay銀行口座なら24時間365日取引OK
いつもは、最短30分※で審査が完了する消費者金融です。
ブラックでもキャッシング可能ではありませんが、20歳以上65歳以下で安定した収入のある人なら申請できます。
18時までに契約完了できれば、口座振込・ネットバンキングで即日融資を行うことも可能です。
またいつもはPayPay銀行口座の場合、原則24時間いつでも取引が行えます。
早朝や夜間などの時間帯でも利用できるため、急な出費が発生した時などに便利です。
短時間でキャッシングの審査・手続きを完了させたい人は、ぜひ申し込みを検討してみてください。
| 融資スピード※ | 最短30分※ |
|---|---|
| 金利(実質年率) | 4.8%~18.0% |
| 借入限度額 | 最大500万円 |
| 無利息期間 | 最大60日間 |
| 返済期間(返済回数) | 5年(60回)ごとの自動継続 |
| 申込条件 | 【以下の条件をすべて満たす方】 ・年齢が20歳以上65歳以下 ・安定した収入がある |
| 運営元 | 【株式会社いつも】 〒780-0072 高知県高知市杉井流5-18 |
また、受付時間・申込の曜日・時間帯によっては、審査・振込が翌日以降の取扱となる場合があります。
ニチデンは審査最短10分|初めてなら最大100日間利息0円
- 審査は最短10分で完了
- 初めての方は最大100日間利息0円
- 14時までの申し込みなら即日振込も可能
- 24時間Webから申し込み可能
ニチデンは、審査最短10分・即日融資にも対応している中小消費者金融です。
公式サイトでは、14時までに申し込んだ場合は即日振込も可能と案内されているため、急ぎで借入を検討している方にも利用しやすいでしょう。
また、ニチデンを初めて利用する方には、最大100日間の無利息サービスが用意されています。
無利息期間中に返済できれば、その期間にかかる利息を抑えられるため、できるだけ返済負担を減らしたい方にもメリットがあります。
申し込みはインターネットから24時間受け付けており、来店せずに手続きを進めることも可能です。
ただし、ニチデンの融資対象地域は、大阪府・京都府・兵庫県・和歌山県・奈良県・滋賀県・三重県に限定されています。
ブラックでも必ず借りられるわけではなく、申し込み後には所定の審査が行われるため、現在の収入や返済状況を確認したうえで申し込みを検討しましょう。
| 融資スピード※ | 最短即日 |
|---|---|
| 審査時間 | 最短10分 |
| 金利(実質年率) | 7.3%~17.52% |
| 借入限度額 | 最大50万円 |
| 無利息期間 | 初めての方は最大100日間 |
| 申込条件 | 満20歳以上で定期的な収入がある方 |
| 対象地域 | 大阪・京都・兵庫・和歌山・奈良・滋賀・三重 |
| 運営元 | 株式会社日電社 |
| 貸金業登録番号 | 大阪府知事(06)第12923号 |
アローは勤務先への電話連絡が原則なし|アプリ利用なら郵送物も届かない
- 最短45分で審査完了
- アプリ使用で郵送物なし
- 勤務先への電話連絡も原則なし
アローは申込完了後、最短45分で審査が完了する消費者金融です。
当日中に専用アプリで必要書類の提出を行えば、即日キャッシングにも対応できます。
ブラックでもキャッシングできるわけではありませんが、審査を早く完了させたい時に有効です。
またアローはアプリを使用する場合、契約書類などの郵送物が発送されません。
勤務先への電話連絡も原則なしとなっているため、家族・職場にバレにくいです。
誰にも気づかれることなくキャッシングを行いたい人は、まず借入診断を使ってみてください。
| 融資スピード※ | 最短45分 |
|---|---|
| 金利(実質年率) | 15.0%~19.94% |
| 借入限度額 | 最大200万円 |
| 無利息期間 | – |
| 返済期間(返済回数) | 最長15年(2~180回) |
| 申込条件 | 【以下の条件をすべて満たす方】 ・年齢が21歳以上71歳以下 ・安定した継続収入がある |
| 運営元 | 【株式会社アロー】 〒454-0911 愛知県名古屋市中川区高畑二丁目144番地 |
また、受付時間・申込の曜日・時間帯によっては、審査・振込が翌日以降の取扱となる場合があります。
ベルーナノーティスは20〜80歳が対象|14日間無利息を繰り返し使える
- 口座振込なら最短24時間以内の借入が可能
- 最短30分※で審査完了できる
- 14日間無利息サービスは何度でも利用可能
ベルーナノーティスは口座振込を利用すれば、最短24時間以内の送金が可能な消費者金融です。
審査時間は最短30分※で、申込から借入までの手続きはすべてスマホで完結できます。
80歳まで借入可能となっているため、長期間の契約を希望する人におすすめです。
またベルーナノーティスの14日間無利息サービスは、繰り返し利用できます。
以下の条件を満たしていれば、初回契約時以降も利息0円で借入することが可能です。
ご完済後、前回無利息キャッシング適用のお借入日から3ヵ月経過した再度のお借入
キャッシングを複数回利用する予定の人は、借入診断をまず試してみてください。
| 融資スピード※ | 最短即日 |
|---|---|
| 金利(実質年率) | 4.5%~18.0% |
| 借入限度額 | 最大300万円 |
| 無利息期間 | 最大14日間 |
| 返済期間(返済回数) | 最長9年9ヶ月(1~117回) |
| 申込条件 | 【以下の条件をすべて満たす方】 ・申込時の年齢が20歳~80歳 ・安定した収入と返済能力がある |
| 運営元 | 【株式会社サンステージ】 〒362-0035 埼玉県上尾市仲町1-7-28 ベルーナアネックスビル6F |
また、受付時間・申込の曜日・時間帯によっては、審査・振込が翌日以降の取扱となる場合があります。
ブラックでも借りれる可能性を上げる5つのポイント
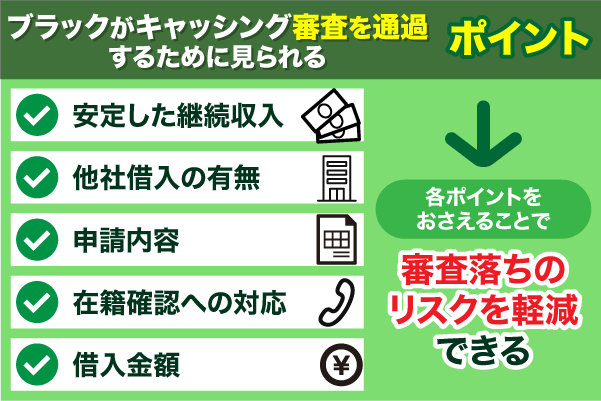
ブラックがキャッシング審査を通過するには、信用情報を確認しつつ5つの審査対策も行わなければなりません。
どの消費者金融も、審査時は以下のポイントを重視します。
- 安定した継続収入の証明
- 他社での借入金額
- キャッシングの申請内容
- 在籍確認への対応
- 借入希望額
安定した継続収入・他社での借入金額・借入希望額は、申込者の返済能力を調べるのに必要な情報です。
すべての消費者金融は貸金業法によって返済能力調査が義務づけられているため、必ず確認されます。
全ての借入れについて、①借入れの際の返済能力の調査義務、②返済能力を超える貸付けの禁止
引用:貸金業法等の改正について|金融庁
申込前に対策を行っておけば、審査を有利に進めることが可能です。
「申請内容」や「在籍確認への対応」に問題があると、消費者金融からの信用が下がってしまうかもしれません。
キャッシング審査を無事通過したい人は、内容をよく覚えておいてください。
安定した継続収入があることを証明する
キャッシングをブラックだった人が利用するには、まず安定した継続収入の証明が必須です。
消費者金融は審査時に収入の金額ではなく、安定性・継続性を重視します。
安定した継続収入を証明するには、以下の対策が有効です。
月収・年収が明記された収入証明書を提出する
消費者金融にとって収入証明書は、返済能力を判断するための重要な材料になります。
収入証明書として使用できるのは、以下の書類です。
- 給与明細書(直近2~3ヵ月分)
- 源泉徴収票(前年分)
- 確定申告書の控え
- 納税証明書
- 社会保険料の納付記録
書類提出で継続収入を証明できれば、過去ブラックだった人でもキャッシング審査を受けられる可能性はあります。
ちなみに借入金額が50万円以下の場合、収入証明書の提出は原則不要です。
個人が借入れをしようとする場合において、①ある貸金業者から50万円を超えて借入れる場合、②他の貸金業者から借入れている分も合わせて合計100万円を超えて借入れる場合、のどちらかに当てはまると、「収入を証明する書類」の提出が必要です。
提出しなくても問題ありませんが、審査を少しでも有利に進めたい人は用意しておいた方が良いでしょう。
他社借入は可能であれば完済しておく
キャッシングをブラックだった人が利用するには、他社の借入額を減らしておく必要があります。
他社借入を完済するのに有効な対策は、以下の2つです。
- 繰り上げ返済を行う
- 一括返済を利用する
消費者金融は他社での借入が残っている人に対して、融資を避ける傾向があります。
これは多重債務問題が深刻化したことで、過剰融資の規制強化が行われたためです。
参入条件を厳格化、日本貸金業協会の調査・監督権限の強化を行うとともに、取立て規制の強
化等の行為規制を強化し、行政による監督が強化されました。
他社での借入がまだ残っている人は、申込前に可能な限り借金を返済しておきましょう。
ちなみに他社の借金を返済しておくメリットは、以下の通りです。
- 借入件数が減って多重債務と見なされにくくなる
- 信用情報に返済実績が残る
- 毎月の返済負担が軽減される
返済実績がある人は、消費者金融から「返済能力がある」と判断されやすくなります。
毎月支払う返済額も少なくなるため、借金の滞納・延滞リスクも減らすことが可能です。
キャッシング審査で不利になるのが心配な人は、現在ある借金の返済に励んでください。
申請内容にウソの情報を書かない
ブラック状態だった人がキャッシングを申し込む場合、申請内容は正確に記入する必要があります。
消費者金融では審査時、信用情報と申請内容を照合するのが原則です。
貸金業者は、個人の顧客と貸付けの契約を結ぶ際には、指定信用情報機関が保有する顧客の信用情報を利用しなければなりません。
勤務先・年収・他社借入額などでウソをついても、照合を行えばすぐにバレてしまいます。
ウソの情報が見つかった場合、審査を通過するのは難しいです。
申請内容を提出する際は、以下の対策を行っておきましょう。
- 勤務先や雇用形態を正確に記入する
- 年収を実際の金額より高く書かない
- 他社での借入をごまかさない
キャッシング・ローン申込時にウソの申請内容を提出するのは、虚偽申告に該当します。
契約先にバレた場合、強制解約や融資の一括返済を求められる可能性が高いです。
借入内容によっては、詐欺として訴えられるかもしれません。
単に情報を書き間違えたとしても、審査への悪影響は避けられません。
ブラックだったがキャッシングを利用したいと考えている人は、申請内容にウソを書かないように注意してください。
在籍確認は当日中に完了させておく
キャッシングを即日で行いたい人は、申込日当日に在籍確認を完了させておきましょう。
在籍確認を当日中に完了させたい時は、以下の対策が有効です。
- 勤務先に電話がくることを連絡しておく
- 事前相談を行い別の方法で対応する
- 連絡してほしい時間帯を金融機関に伝えておく
在籍確認は申込者の勤務先へ連絡を行い、申請内容が間違っていないかを確認する手続きになります。
在籍確認が完了しなければ、申込日当日に審査を完了させることはできません。
また近年は収入証明書の提出が不要な場合でも、在籍確認は実施されるケースが多いです。
参考:引用:貸金業者向けの総合的な監督指針 Ⅱ.貸金業者の監督に当たっての評価項目|金融庁
消費者金融などの金融機関が在籍確認を行う時は、企業名ではなく個人名を名乗ります。
借入金額は少額におさえる
キャッシングをブラックだった人が利用するには、借入希望額を必要最低限におさえる必要があります。
目安としては、「月収の20%~25%以下」にあたる金額で申請するのが適切です。
たとえば月収20万円~40万円の人が申請する場合、適切といえる金額は以下の通りになります。
| 月収20万円 | 約4万円~5万円 |
|---|---|
| 月収30万円 | 約6万円~7万円 |
| 月収40万円 | 約8万円~10万円 |
過去に金融事故を起こした経験がある人は、金融機関からの信用を失っている可能性が高いです。
借入希望額を高く申請してしまうと、審査で落ちる可能性があります。
また借入希望額を設定する際は、以下の対策も行っておきましょう。
- 収入に見合った返済計画を立てる
- ボーナスでの支払いは計算に含めない
ブラックだった人が高額キャッシングを行うには、まず返済実績を作らなければいけません。
少額融資を期日通りに返済し続ければ、信用情報には完済の履歴が残ります。
返済実績が多くなれば、その分だけキャッシング審査を有利に進めることが可能です。
過去に金融事故を起こした経験がある人は、借入限度額の設定に気をつけてください。
ブラックで申し込む前に確認したい5つの注意点
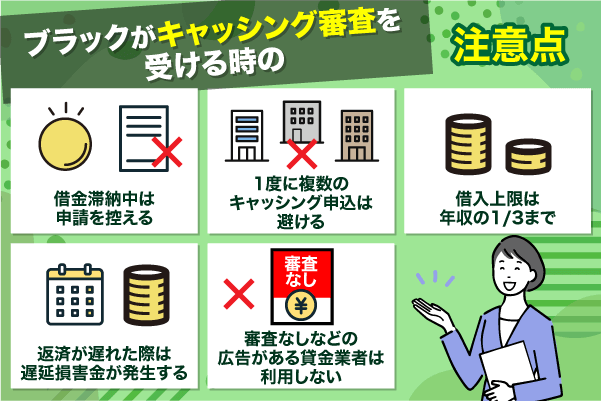
キャッシングをブラック状態だった人が申し込む時は、5つの注意点に気をつけなければいけません。
注意点の内容は、それぞれ以下の通りです。
- 滞納中の借金は完済しておく
- 1度に複数のキャッシング申し込みは避ける
- 借入金額は年収の1/3以下におさえる
- 融資の返済は期日通りに行う
- 審査なしなどの広告がある貸金業者は利用しない
キャッシングの審査では、信用情報が特に重視されます。
借金の滞納・複数の多重申込といった情報が登録されていた場合、審査を通過するのは困難です。
審査落ちのリスクを軽減できるよう、借入金額を調整する必要もあります。
融資の返済が遅れるほど、返済時の利息・遅延損害金は増えていきます。
返済能力を示すための行動を優先し、法律に基づく正規の金融機関を利用することが大切です。
キャッシングの利用を考えている人は、よく覚えておいてください。
ここでは、それぞれの注意点について詳しく解説します。
借金を滞納している時は返済に専念する
キャッシングをブラックだった人が申し込む場合、滞納中の借金は必ず完済しておかなければいけません。
他社での借入を滞納したままだと、以下の悪影響が生じてしまいます。
- 信用情報に異動情報が登録されてしまう
- 融資の一括返済を求められる可能性がある
- 強制執行で給与や財産などが差し押さえられてしまう
信用情報に履歴が登録された場合、少なくとも5年間はキャッシングの利用ができません。
返済状況が悪いと、融資の一括返済や差し押さえを受けるリスクも出てきます。
滞納中の借金を早く解消したい時は、以下の対処法がおすすめです。
- 繰り上げ返済で元金を減らす
- 公的機関の相談窓口に相談を行う
- 弁護士などの専門家に債務整理を依頼する
ちなみに借金の延滞中と完済後では、信用情報の登録内容に違いがあります。
それぞれの違いは、以下の通りです。
| 返済状況 | 信用情報の登録内容 | 借入できる可能性 |
|---|---|---|
| 借金延滞中 | 「異動」 | 低い (返済能力がないと判断されやすい) |
| 借金完済後 | 「延滞解消」 | 登録抹消後なら可能性あり |
延滞中は信用度が著しく低下するため、審査で落ちやすくなります。
キャッシングを利用したいと考えている人は、借金の滞納がある状態では絶対に申し込みを行わないでください。
1度に複数のキャッシングを申し込むのは避ける
キャッシングをブラックだった人が申し込む場合、申請は1社ずつ行うのが無難です。
複数のキャッシングを1度に申し込むと、以下の悪影響をまねく可能性があります。
- 信用情報に複数の申込履歴が登録される
- 金銭的に余裕がないと判断されやすくなる
- 多重債務者として疑われてしまう
申込件数を増やしても、審査が有利になることはありません。
むしろ複数のキャッシングを1度に申し込む人は、「申し込みブラック」として認識されてしまいます。
「申し込みブラック」とは?
短期間で、信用情報に複数の申込履歴が登録されている状態を指します。
申し込みブラックの人は返済能力が低いと判断されやすく、審査で不利になりやすいです。
審査に不安を感じている人は、申し込みブラックにならないよう気をつけましょう。
複数のキャッシング申し込みを避けるには、以下の対処法が役立ちます。
- 申込は6ヵ月に1社ずつ行う
- 再申込の前には信用情報を1度確認する
申込履歴が信用情報に登録される期間は、6ヵ月間です。
6ヵ月に1社のペースで申請しておけば、審査への影響を最小限におさえられます。
キャッシングの申し込みをこれから行う人は、このことをよく認識しておいてください。
キャッシングで借入できる金額は年収の1/3まで
キャッシングはどの消費者金融で利用する場合でも、年収の1/3までが上限額です。
この上限は総量規制によって決定されているため、すべての貸金業者に適用されます。
総量規制とは?
貸金業者からお金を借りる場合に適用される、貸金業法が定める規則の一つです。
借金総額が申込者の年収1/3を超える場合、それ以上の借入は行えません。
たとえば年収300万円の人が40万円借入していた場合、追加でキャッシングできる金額は60万円までとなります。
総量規制は、過剰融資・多重債務を防ぐために作られた規則です。
参考:お借入れは年収の3分の1まで(総量規制について)|日本貸金業協会
ブラックだった人がキャッシングを申し込む際は、特に注意しなければいけません。
借入金額を年収の1/3以下におさえたい時は、以下の対処法が有効です。
- 他社借入を返済する
- おまとめローンで借金を一括返済する
他社での借入が残っている場合、キャッシングできる金額は借入残高の分だけ減ってしまいます。
繰り上げ返済やおまとめローンをうまく活用すれば、総量規制に抵触するのを防ぐことが可能です。
キャッシングを利用したい人は、借入総額が年収1/3を超えないように注意してください。
なお、おまとめローンのように顧客の利益の保護に支障が生じない貸付けは、総量規制の例外として扱われ、年収の3分の1を超えていても借入れできる場合があります。
引用:総量規制が適用されない場合について【貸金業界の状況】|日本貸金業協会
期日通りに返済できなかった時は遅延損害金が発生する
キャッシングをブラックだった人が申し込む時は、遅延損害金の発生にも気をつけましょう。
遅延損害金とは、融資の返済が遅れた時に加算される違約金です。
返済遅延によって遅延損害金が発生すると、以下の悪影響をまねく可能性があります。
- 損害金の分だけ返済総額が増える
- 信用情報に延滞履歴が登録される
- 融資の一括返済などを求められる可能性がある
借入金額・滞納期間が大きくなれば、遅延損害金もその分だけ高くなります。
たとえば借入した10万円・30万円・50万円を1ヵ月延滞した場合、遅延損害金は以下の通りです。
| 借入金額 | 利息(年18.0%) | 遅延損害金(年20.0%) |
|---|---|---|
| 10万円 | 約1,500円 | 約1,667円 |
| 30万円 | 約4,500円 | 約5,000円 |
| 50万円 | 約7,500円 | 約8,333円 |
滞納した融資を返済しない限り、上記の遅延損害金はずっと加算されます。
遅延損害金の発生を防ぐには、以下の対処法が有効です。
- 口座引き落としや自動振込を活用する
- 期日前に契約先で返済日の変更を相談する
返済方法を口座引き落とし・自動振込に設定しておけば、返済が遅れることはありません。
たとえ返済が遅れる場合でも、契約している消費者金融に相談すれば返済日を変更できる可能性があります。
キャッシングの利用を考えている人は、返済期日をしっかり守れるように対応してください。
審査なし・絶対借りれるなどの広告がある貸金業者は利用しない
ブラックでもキャッシングできるからといって、審査なし・絶対借りれるなどの広告がある貸金業者を利用してはいけません。
すべての貸金業者は、貸金業法の第16条によって誇大広告を使うことが禁止されています。
貸金業者は、その貸金業の業務に関して広告をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。
審査なしなどの表現を使うのは、ヤミ金などの違法業者だけです。
「審査なし」の広告に申し込んだ人が、いま何件相談しているか
警察が受理したヤミ金融事犯の相談件数(令和7年)
ヤミ金融事犯とは、貸金業の登録を受けずに営業したり、法律の上限を超える金利を取ったりする事犯です。 これは警察が受け付けた相談の件数で、被害の件数ではありません。 相談に至らなかった被害は、この数字に含まれていません。
相談は減っています。ただし、なくなってはいません
ヤミ金融事犯に関する相談受理件数の推移
5年で1,598件減りました(5,099件 − 3,501件)。減少率は約31%です。 それでも令和7年に3,501件の相談があります。
87.3%
相談のうち、業者と直接会わない非対面の手口だったもの
41.6%
相談した人のうち、20代と30代が占める割合
この数字を見て考えていること
実際に審査と融資を行っている貸金業者として、3点だけお伝えします。
- 相談の87.3%が非対面の手口です。 店舗に出向いて被害に遭うのではなく、スマホやパソコンで見つけた業者に申し込んで被害に遭っています。 いま「審査なし」「絶対借りれる」で検索している方は、その入口に立っています。
- 相談した人の41.6%が20代と30代です。 20歳未満の割合も、令和3年の0.5%から令和7年は2.2%に増えました。 年配の方より、若い世代のほうが被害に遭っています。
- 相談件数は5年で約31%減りました。取り締まりと規制が進んだ結果です。 ただし年間3,501件は残っています。 正規の登録業者に断られたとしても、登録のない業者には申し込まないでください。
出典
警察庁生活安全局 生活経済対策管理官「令和7年における生活経済事犯の検挙状況等について」(令和8年3月)
報告書(PDF)
相談受理件数、非対面の割合、年代別構成比は同報告書の公表値です。減少件数と減少率は、公表値から算出しました。
一度でも利用してしまうと、以下の被害を受けてしまいます。
- 法外な金利による利息を請求されてしまう
- 自宅や勤務先に取り立ての電話がかかってくる
- 個人情報を悪用されてしまう
「絶対借りれる カードローン極甘審査ファイナンス」「無職でも審査なしで少額融資OK」などの表現も、誇大広告です。
申込時は、騙されないように気をつけましょう。
申込先が正規の貸金業者か調べたい時は、以下の対処法が役立ちます。
- 登録貸金業者情報検索サービスで業者情報を確認する
- 日本貸金業協会で会員登録の有無を調べる
- 財務局の違法業者情報を確認する
「登録貸金業者情報検索サービス」で検索を行えば、違法業者かどうかはすぐ判別することが可能です。
近年では財務局などの公式サイトでも、悪質な貸金業者に関するさまざまな情報が公表されています。
キャッシングを申し込む時は、必ず申込先の業者情報をしっかり調査しておいてください。
キャッシングが難しい場合の代替手段3つ|審査を伴わない方法もある
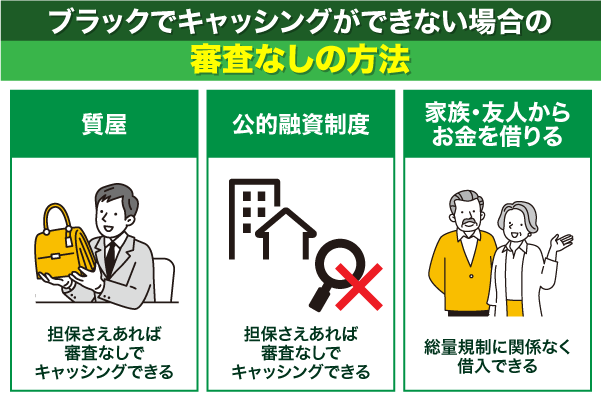
ブラックでキャッシングできない人は、キャッシング以外の方法で資金調達するのがおすすめです。
キャッシングの審査が通らなかった人でも、以下の方法なら借入できる可能性があります。
- 質屋でお金を借りる
- 公的融資制度を利用する
- 家族・友人からお金を借りる
質屋は担保さえ用意しておけば、ブラックの人でもすぐに借入することが可能です。
持ち込む品物によっては、総量規制に関係なく審査なしで10万借りることも可能でしょう。
金融機関よりもお得な金利で借入できるほか、高額借入にも対応できます。
審査なし・無利息で借入したいという人は、家族や友人に相談してみるのも有効な手です。
ブラックでキャッシングを利用できない人は、ぜひ試してみてください。
ここでは、それぞれの借入方法について詳しく解説します。
質屋は担保さえあれば審査なしでキャッシングできる
ブラックでキャッシングできない人も、質屋なら即日融資で借入することが可能です。
質屋でお金を借りる方法には、以下のメリットがあります。
ブラックでも審査なしで即日融資が可能
収入証明書や在籍確認も不要
返済できなくても信用情報に履歴が残らない
質屋は貴金属やブランド品などを担保にすることで、お金が借りられます。
信用情報を確認する必要がないため、消費者金融のような審査は行われません。
総量規制でキャッシングできない人も、質屋なら審査なしで10万借りることも可能です 。
ただし質屋でお金を借りる方法には、以下のデメリットがあります。
- 借入額は担保の査定額に左右される
- キャッシングよりも金利が高い
- 一度質流れになった品物は取り戻せない
質屋で借入できる金額は、担保として預ける品物の査定額次第です。
品物の価値が低いと、希望する額のお金を調達できない場合があります。
質流れで担保を失うリスクもあるので、利用したい人は質屋の仕組みをよく理解しておいてください。
公的融資制度は銀行よりお得な金利でお金が借りられる
キャッシングできないブラックの人でも、生活状況によっては公的融資制度を申請できます。
公的融資制度としてよく知られているのは、以下の3つです。
- 生活福祉資金貸付制度
- 母子父子寡婦福祉資金貸付金
- 家計改善支援事業
銀行や消費者金融と違い、さまざまな種類の制度が用意されています。
公的融資制度でお金を借りるメリットは、以下の通りです。
- 金融機関より適用金利が低い
- 制度によっては無利子で利用できる
- 生活費や教育費など幅広い目的に活用できる
公的融資制度は全体的に貸付利子が低く、返済時の利息を最小限におさえられます。
たとえば厚生労働省が所管する「生活福祉資金貸付制度」では、連帯保証人を立てれば無利子で借入することが可能です。
保証人がいない場合でも、年1.5%程の金利で利用できます。
ただし、公的融資制度には以下のデメリットも含まれています。
- 申請から貸付までに1ヵ月以上かかる
- 審査や書類準備に手間がかかる
- 資金の使用使途が限定されている
公的融資制度の審査には時間がかかりやすく、審査結果がわかるのは最短でも1ヵ月後です。
提出書類の確保などにも手間がかかるため、早くキャッシングしたい人にはあまり向いていません。
公的融資制度の利用を検討している人は、申込前に必要書類や審査時間をよく確認しておいてください。
家族・友人からお金を借りる方法は総量規制に関係なく取引できる
ブラックでキャッシングできない時は、家族・友人に相談を行ってみるのも有効です。
相談内容によっては、お金を貸してもらえる場合があります。
家族・友人から借入する方法のメリットは、以下の通りです。
- ブラックでも審査なしで借入できる
- 利息なしで取引できる
- 毎月の返済額などを自由に設定できる
家族や友人からお金を借りる方法は、信頼関係の高さに応じて成功率が変動します。
信頼関係の高い相手とうまく交渉を行えば、審査なしで30万借りることも可能かもしれません。
ただし家族や友人からお金を借りる際は、以下のデメリットに注意が必要です。
- 人間関係に悪影響を与える可能性がある
- 書面契約がないと返済トラブルに発展しやすい
- 借入額によっては融資を断られる場合がある
家族や友人から借りた融資の返済が遅れると、人間関係に悪影響が生じてしまいます。
口約束だけではのちに返済トラブルをまねく危険性が高いため、契約時には借用書の作成が必須です。
家族・友人からお金を借りたいと考えている人は、人間関係や返済方法に気をつけてください。
ブラックでも借りれるかに関するよくある質問
キャッシングをブラックだった人が申し込む時は、よくある質問に対する回答も確認しておきましょう。
ネット上を調べたところ、よくある質問として投稿されていたのは以下の3つでした。
- 審査なしで借入・キャッシングできるアプリはある?
- ブラックの人でも50万円借りることは可能?
- 絶対借りれるカードローン極甘審査ファイナンスはある?
キャッシングの利用を考えている人の中には、疑問や悩みを抱えている人もいるかと思います。
しかしこうした疑問・悩みは、よくある質問の回答を見ることで解消できるかもしれません。
キャッシングについて疑問や不明点などがある人は、申込前によく内容を確認しておいてください。
ここでは、それぞれの質問に対する回答を詳しく解説します。
審査なしで借入・キャッシングできるアプリはありますか?
審査なしで借入・キャッシングできるアプリは、どの金融機関にもありません。
すべての消費者金融は貸金業法第13条の2によって、審査を行うことが義務づけられています。
審査で申込者の返済能力を確認し、過剰融資を防ぐのが主な目的です。
貸金業者が個人である顧客等と貸付けの契約(極度方式貸付けに係る契約その他の内閣府令で定める貸付けの契約を除く。)を締結しようとする場合には、前項の規定による調査を行うに際し、指定信用情報機関が保有する信用情報を使用しなければならない。
審査を行わない貸付は、法律違反になります。
また近年は、遠隔操作アプリなどを悪用した犯罪も発生している状態です。
うかつにアプリをダウンロードしてしまうと、詐欺・脅迫などの被害にあう危険性があります。
どんなにお金がなくて困っていても、以下のような広告・宣伝に騙されてはいけません。
- 審査なしで借入できるアプリ
- 無職でも審査なしで少額融資OK!
ブラックでキャッシングできない人は、違法なアプリをインストールしないように注意してください。
ブラックの人でも50万円借りることは可能ですか?
ブラックの人が50万円キャッシングすることは、金融機関から借りる以外の方法であれば可能です。
ただし成功する確率は、そこまで高くないと考えられます。
借入できる可能性がある方法は、以下の3つです。
- 公的融資制度
- 質屋
- 家族や友人から借りる
生活福祉資金貸付制度などの公的融資制度は、利用用途によっては50万円融資してもらえる場合があります。
しかし貸付条件は制度ごとに異なるうえ、審査には1ヵ月以上かかるケースが多いです。
質屋でも50万円の融資は可能ですが、借入するには50万円相当の品物を用意しなければいけません。
価値の高いブランド品や貴金属を複数用意しなければ、達成するのは難しいでしょう。
家族や友人から50万円借りる方法は、人間関係への影響が大きいです。
返済を滞納・遅延してしまうと、家族・友人から絶縁されてしまう危険性があります。
ブラックだが50万円借りたいと考えている人は、簡単な方法ではないことをよく認識しておいてください。
絶対借りれるカードローン極甘審査ファイナンスはありますか?
絶対借りれるカードローン極甘審査ファイナンスはありません。
注意点の部分でも解説したように、貸金業者は法律によって誇大広告の使用が禁止されています。
正規の貸金業者であれば、以下のような表現を使うことはありません。
- 審査なし
- 絶対借りれるカードローン
- 極甘審査
上記の表現を使う貸金業者は、違法業者である可能性が高いです。
利用すると高額な利息を請求されたり、個人情報を悪用されるリスクがあります。
ブラックでキャッシングできないからといって、安易に申し込みを行うのは危険です。
お金を借りるには登録情報が抹消されるのを待ち、信用情報の回復を図るのが適切といえます。
信用情報を回復させるには、以下の対処法が有効です。
- 滞納中の借金を完済する
- 信用情報に事故情報がないか確認する
- 少額でも確実に返済を行い、返済実績を積み上げる
たとえ少額の返済であっても、返済実績はすべて信用情報へ登録されます。
地道に返済実績を積み重ねていけば、貸金業者からの信頼を獲得できるかもしれません。
絶対借りれるカードローン極甘審査ファイナンスを探している人は、諦めて信用情報の回復に励んでください。
まとめ:ブラックでも借りれるかは信用情報の状態で決まる|貸金業者フタバが解説
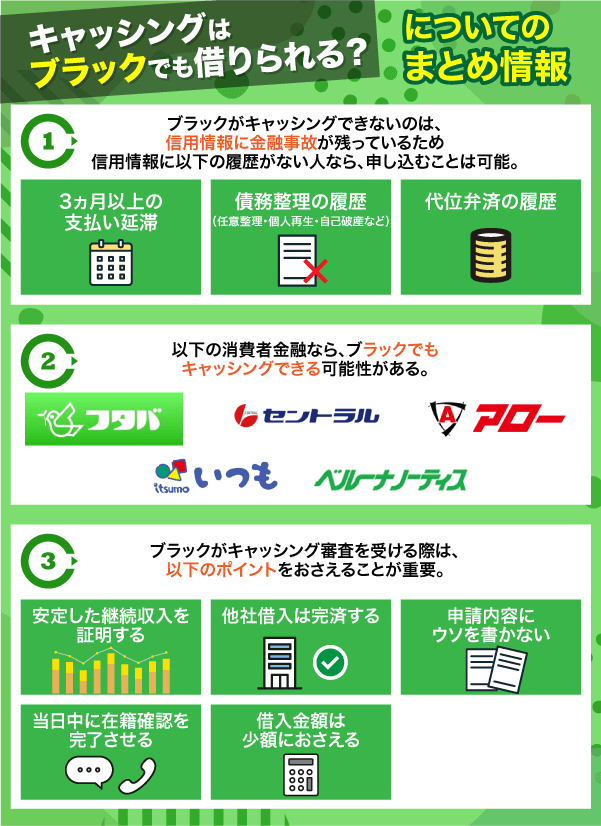
ブラックでも借りれるかは、信用情報に残っている金融事故の内容によって決まります。
信用情報に以下の履歴がない人なら、申し込みできる可能性はあります。
- 3ヵ月以上の支払い延滞
- 債務整理の履歴
(任意整理・個人再生・自己破産など) - 代位弁済の履歴
申込者がもつ返済能力を重視してくれる消費者金融なら、審査を通過できるかもしれません。
ブラックでもキャッシングしたいと考えている人には、以下の消費者金融がおすすめです。
- フタバ
- セントラル
- フクホー
- アロー
- いつも
- ベルーナノーティス
消費者金融は原則、安定した継続収入がある人なら誰でも申請できます。
ただしブラックだった人がキャッシング審査を通過するには、以下のポイントをおさえることが重要です。
- 安定した継続収入を証明する
- 他社借入は完済する
- 申請内容にウソを書かない
- 当日中に在籍確認を完了させる
- 借入金額は少額におさえる
きちんと各ポイントをおさえておけば、審査を有利に進められます。
ブラックでもキャッシングしたいと考えている人は、この記事で解説した情報をぜひ参考にしてみてください。